
(o al menos eso era lo que tenía planeado…)
Este es el Samuel’s Newsletter. Lea, analice, comente y comparta con sus amigos y relacionados. Exprese su opinión, máxime si no está de acuerdo conmigo o tiene otras perspectivas.
Por John Hughes – Mi revisión de The Accountant 2 (o al menos eso era lo que tenía planeado…)
Documento original: My review of The Accountant 2 (or that’s what I planned anyway…) [5-10-2026]
En el año 2017, vi la película de Ben Affleck The Accountant [El contador], solo porque pensé que podría proporcionar material para un artículo del blog: no fue fácil, pero lo hice (en resumen: “Para mi la película me parece en gran medida caótica e iluminadora, pero al menos permite que un contador pueda ser definido por más que simplemente ser un contador, por múltiples niveles de involucramiento e impacto”). Recientemente vi la secuela, The Accountant 2 [El contador 2], por la misma razón, pero esta vez tendrá que admitir la derrota. El contenido relacionado con la “contabilidad” es aún más escaso que en la primera película: una cita rápida en la que el personaje de Affleck hackea el programa para tomar una ventaja, pero termina alejando a todo el mundo con el que habla debido a su mentalidad literal y sus comentarios sobre la deducción de la depreciación; una secuencia ingeniosa (si bien similar a uno de los momentos mejor logrados de la primera película) donde hace al propietario del negocio algunas preguntas rápidas sobre la mezcla de ventas, insumos y cifras, deduciendo sin más que los ingresos ordinarios del hombre superan cualquier explicación racional y tienen que ser lavado de dinero (de la manera clásica en auditoria, The Accountant consigue el resto de la historia mediante golpes). Por lo demás, la película es técnicamente proficiente y logra combinar con destreza la brutalidad y un cierto tono lúdico, pero resulta distante y carente de trascendencia.
Hablando de películas, vi la del año 2005 The Deal [El trato, en la cual Christian Slater interpreta a un banquero de inversión comprometido en proporcionar una opinión de certeza sobre una transacción propuesta de petróleo y gas, descubriendo rápidamente que la transacción esconde algo más de lo que parece a simple vista, y que ¡las consecuencias de no entregar tal y como está requerido podrían ser mortales! Es una promesa suficientemente interesante, que se nutre de las complejas realidades geopolíticas actuales, pero que desafortunadamente es manejado de manera sosa, superficial, o en definitiva mal ejecutada. Sin embargo, me hizo gracia el trato que se le hizo al personaje de Slater, Tom Hanson: se le promete una remuneración de 25 millones de dólares, a pesar de no tener la menor idea de cómo valorar la transacción en cuestión (las pocas preguntas que le escuchamos hacer son hilarantes dada su superficialidad, como lo son las respuestas que recibe, y cuando intenta profundizar aunque sea un poco, por ejemplo, intentando entender las bases de las estimaciones de los recursos que le entregan, se interpreta como una señal de que no está dispuestos a seguirles el juego, lo que desencadena consecuencias tales como encontrar un sangriento corazón de animal dejado en su refrigerador). A pesar de todas las debilidades de la película, me hizo pensar en uno de los aspectos menos atractivos de las más grandes firmas de contabilidad, su disposición a prestar sus nombres para estudios de factibilidad o iniciativas similares en iniciativas de alguna manera políticamente patentes o de dudosa índole (la reciente organización de la Copa Mundo por parte de Canadá, un fracaso económico que cualquier persona racional podría prever, es uno de tales ejemplos), incluso en ausencia de amenazas de violencia (al menos que sepamos)…
Y ahora, para llenar el resto de espacio que The Accountant 2 no está llenando, aquí hay otra colección de tweets poco convencionales [off beat tweets] (como se acostumbra denominarlos) que han hecho referencia a “IFRS” en una forma u otra, presentados en su forma original, con todas las erratas, rarezas y posibles obscenidades intactas.
Encontré otro caso de nuestra larga serie de los “IFRS” siendo usados como un acrónimo de algo diferente a lo que todos conocemos y amamos: principalmente un anuncio de la conferencia conjunta – el 27th Congress of the International Society for Fibrinolysis and Proteolysis (ISFP/PA) y el 28th Workshop of the International Fibrinogen Research Society (IFRS), que ocurrieron entre septiembre 28, 2025 y octubre 2, 2025 en la hermosa isla griega de Corfú. Entre los destacados de la conferencia: Dr@TimeaFeller from the University of Leeds impartió la conferencia del premio IFRS al investigador junior destacado sobre su investigación sobre el alargamiento de las fibras de fibrina. ¡Bien por ella!
Alguien más hizo referencia a la International Federation of Ridiculous Salarymen (IFRS). Supongo que esa organización no se acercará, ni de lejos, a Corfú.
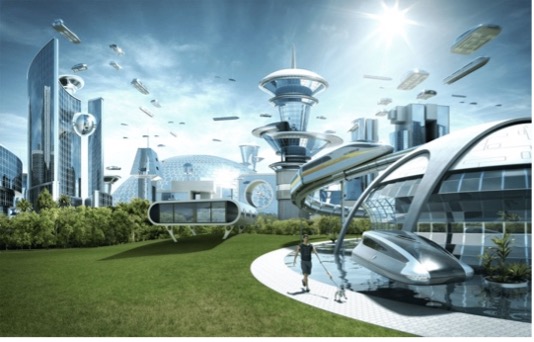
La siguiente imagen llevaba el siguiente pie de foto: The following image was captioned: “The world if US GAAP and IFRS had the same accounting/finanical reporting standards”
En respuesta a una foto de Sydney Swwney confirmando que ella es soltera, alguien escribió: Does Sydney fw 5’9” white boys that know the differences between IFRS and US GAAP?
No se proporcionó respuesta. La siguiente foto llevaba el siguiente pie de foto: “This is a IFRS household. Get that shit outta here” [‘En esta casa nos regimos por los IFRS. Saque esa mierda de aquí’]
Y alguien incluso encontró un enfoque relacionado con los IFRS sobre el difunto Charlie Kirk, a raíz del siguiente video:
Un comentarista perspicaz escribió: ‘Lo que me llama la atención es el uso que hace de la expresión “mejor y más alto uso”, que reconozco como una terminología de la contabilidad (p.ej., en el IFRS 13). Aparentemente esta frase se originó con el economista Irving Fisher. Nunca la había oído emplear como una capacidad moral/teológica, pero me gusta bastante.
Bien, esa parece una nota de reflexión muy apropiada para terminar…
Las opiniones expresadas son solamente las del autor.
Esta traducción no ha sido revisada ni aprobada por el autor.

