
Desagregación de gastos en el estado de ingresos o en las notas: dos estilos de categorías, un mismo objetivo
Este es el Samuel’s Newsletter. Lea, analice, comente y comparta con sus amigos y relacionados. Exprese su opinión, máxime si no está de acuerdo conmigo o tiene otras perspectivas.
Por Samuel Mantilla – IFRS 18 & DISE. Desagregación de gastos en el estado de ingresos o en las notas: dos estilos de categorías, un mismo objetivo
El final del año 2026 marca el inicio de la implementación obligatoria de uno de los cambios más profundos en la presentación de los reportes financieros a nivel mundial: la nueva desagregación de gastos en el estado de ingresos o en las notas. Dos estilos de categorías, un mismo objetivo.
No ha sido fácil la preparación para estas cosas, pero está llegando la hora de hacerlas una realidad.
Incorporan dos estilos de revelación de los gastos: mediante notas tabulares (DISE) o en la cara del estado de ingresos (IFRS 18).
Tienen prácticamente el mismo objetivo: mejorar la información para la toma de decisiones de los inversionistas.
Si bien se reconoce introducen cambios profundos en el sistema actual de presentación de los estados financieros, reciben el mismo reclamo: no requieren revelaciones específicas para lo relacionado con la IA, que es el tema que más interesa a los inversionistas en el presente.
En el sistema IFRS quedan por fuera las Pymes dado que la tercera edición del Estándar IFRS de Contabilidad para Pymes no incorporó los requerimientos del IFRS 18.
El contexto
El final del año 2026 marca el inicio de la implementación obligatoria de uno de los cambios más profundos en la presentación de los reportes financieros a nivel mundial.
Entran en vigencia:
- DISE (ASC 220-40): El 15 de diciembre de 2026 se hace obligatoria la presentación, por parte de las entidades de negocios que cotizan públicamente según los US GAAP, de la desagregación de los gastos en cinco categorías. Para las empresas que reportan año calendario, la vigencia es para los estados financieros 2027. Para los reportes trimestrales la obligatoriedad comienza el 15 de diciembre de 2027, es decir, para reportes trimestrales 2008 y siguientes.
- IFRS 18: Es obligatorio para los períodos anuales de presentación de reportes que comiencen el 1 de enero de 2027. Aplica a las entidades que reportan según los Estándares IFRS de Contabilidad.
Si bien el IFRS 18 es más amplio dado que cubre, en general, toda la presentación y revelación en los estados financieros, tiene en común con DISE que, en lo relacionado con la desagregación de los gastos:
- Aplican prácticamente al mismo período.
- Tienen adopción temprana permitida.
- La transformación principal que implementan está en el estado de ingresos/resultados, y
- No requieren revelación específica de los ingresos y gastos relacionados con IA, un reclamo que hacen muchos inversionistas y analistas.
En lo que tiene que ver con las diferencias, el IFRS 18 incorpora las Medidas de desempeño definidas-por-la-administración [Management-defined performance measures], un fenómeno que tendrá alto impacto en el análisis de los estados financieros y que no está exento de polémica. Estas medidas deben revelarse en notas a los estados financieros. Al respecto, Footnotes Analyst hace un aporte bastante importante y llama la atención sobre seis maneras como las utilidades ajustadas difieren de los IFRS.
Para quienes aplican el IFRS for SMEs – third edition 2025 [NIIF para Pymes – tercera edición 2025] la mala y preocupante noticia es que todos estos cambios profundos en la presentación de los reportes financieros a nivel mundial (US GAAP e IFRS) no aplican: habrá que esperar la cuarta edición que no se sabe cuándo llegue a salir, si es que algún día sale. Esto será un argumento más a favor de que las Pymes (según la definición de estas dada por la NIIF para Pymes) que sean subsidiarias de entidades que reporten según los IFRS ‘Plenos’ utilicen el IFRS 19.
La siguiente tabla resume las diferencias entre las desagregaciones de ingresos y gastos requeridas por el IFRS 18 y por DISE.
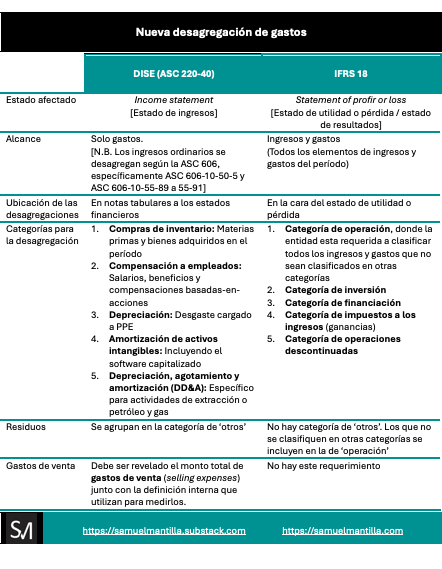
El lector debe tener en cuenta que ese resumen no incluye las revelaciones y desagregaciones que los US GAAP requieren en relación con ingresos ordinarios y otras similares (segmentos, impuestos).
El estándar que hace referencia a ello es la ASC 606 Revenue from Contracts with Customers [Ingresos ordinarios provenientes de contratos con los clientes], específicamente en:
- ASC 606-10-50-5 que exige que la entidad desagregue los ingresos ordinarios procedentes de contratos con clientes en categorías que reflejen la naturaleza, valor, oportunidad e incertidumbre de los ingresos ordinarios y de los flujos de efectivo se vean afectados por factores económicos.
- ASC 606-10-55-89 a 55-91: incluye ejemplos ilustrativos de las categorías de desagregación. Ej.: tipo de bien o servicio, región geográfica, mercado o tipo de cliente, tipo de contrato, duración del contrato, oportunidad de la transferencia (punto en el tiempo vs. con el tiempo), canal de ventas.
Como la ASC 600 es gemelo del IFRS 15, una diferencia importante es que las revelaciones relacionadas con los ingresos ordinarios, en los Estándares IFRS de Contabilidad, están definidas en el IFRS 18, específicamente las cinco categorías que se muestran en la tabla anterior.
Qué es DICE
DISE (Disaggregation of Income Statement Expenses) [Desagregación de los gastos en el estado de ingresos] se considera uno de los mayores cambios introducidos en los US GAAP en los últimos tiempos.
El 4 de noviembre de 2024 la Financial Accounting Standards Board (FASB) emitió la ASU 2004-03 Income Statement—Reporting Comprehensive Income—Expense Disaggregation Disclosures (Subtopic 220-40): Disaggregation of Income Statement Expenses [Estado de ingresos – Presentación de reportes de ingresos comprensivos – Revelaciones de la desagregación de los gastos (sub-tópico 220-40): Desagregación de los gastos en el estado de ingresos]. Conocida ampliamente como DISE.
Tal y como lo dice la información oficial:
“Las nuevas revelaciones se espera proporcionen transparencia acerca de los componentes de los gastos incluidos en el estado de ingresos y mejoren la capacidad del inversionista para pronosticar el desempeño futuro. Tienen la intención de complementar revelaciones desagregadas existentes acerca de ingresos ordinarios, segmentos, e impuestos a los ingresos para proporcionar a los inversionistas una mejor imagen de la condición financiera de la entidad y de los resultados de sus operaciones”. [Traducción de SAMantilla].
Esta ASU incorpora:
- Nueva revelación tabular que centraliza la información sobre los gastos, incluyendo nuevas revelaciones y ciertas revelaciones existentes.
- Requerimientos adicionales de revelación cualitativa para ciertas cantidades para ciertas cantidades que no se refiere que sean reveladas cuantitativamente.
- Nuevas revelaciones acerca de los gastos de venta.
- Solo requerimientos de revelación, no hay cambios requeridos a la presentación del estado de ingresos.
- Aplicación prospectiva, efectiva para las revelaciones anuales 2027 y las revelaciones intermedias en 2028.
Se destacan cinco categorías requeridas para la desagregación de los gastos:
- Compras de inventarios: Solo para las cantidades dentro del alcance del Topic 330, o del Sub-topic de industria contenido en el Topic 330.
- Compensación de empleados: Con base en el Topic 718.
- Depreciación: Consistente con las cantidades reveladas de acuerdo con el Topic 360.
- Amortización: Consistente con las cantidades reveladas de acuerdo con el Sub-topic 350-30.
- Agotamiento, depreciación y amortización: De los costos capitalizados de adquisición, exploración, y desarrollo reconocidos como parte de las actividades de producción de petróleo y gas u otros gastos de agotamiento.
Una muy buena guía para poner en funcionamiento este estándar es la que ofrece Deloitte con el título de Implementation Activities Related to Disaggregation of Income Statement Expenses (DISE). Tiene la ventaja de que, además de resumir el estándar, ofrece una estructura para su implementación, complementada con orientación para las decisiones importantes, el control interno sobre la presentación de reportes financieros, así como recursos y contactos en el entorno de los US GAAP.
El 13 de octubre de 2026 Olga Usvyatsky publicó Between the Headlines and Numbers: AI Costs, Skepticism, and SEC Comment Letters donde dedicó una sección para analizar DISE: más detalles sobre los gastos, pero visibilidad limitada sobre los costos de IA:
“Estoy entre los escépticos. Si bien DISE puede darnos un mejor entendimiento de la estructura general de los gastos de las compañías, la regla no fue escrita teniendo la IA en mente. Por ejemplo, la depreciación aparecerá como una línea separada ya sea en el estado de ingresos o en las notas. Aun así, no hay requerimiento para desglosar esta cantidad de la depreciación por clase de activos” [Traducción de SAMantilla].
Agrega:
“Los gastos basados-en-uso, que incluyen el acceso a modelos cuyo precio se fija en tokens y los costos de computación variables, pueden estar distribuidos a través de I&D, costos de ingresos ordinarios, y gastos de venta, generales y de administración, dependiendo de las herramientas que se usen. Si bien DISE permitirá una mayor visibilidad de esas partidas de gastos, no le dirá a los inversionistas que porción se relaciona con los costos de IA”. [Traducción de SAMantilla].
Si bien DISE es un desarrollo importante al cual se le da la bienvenida, solo como avance su implementación dirá si realmente le proporciona a los inversionistas la información que necesitan.
La ausencia de especificidad de revelaciones de los ingresos y gastos relacionados con IA es, sin dudas, un argumento más para quienes consideramos que, frente a los intangibles (activos y pasivos) y los desarrollos tecnológicos de la IA y los centros de datos, los US GAAP y los IFRS están mostrando agotamiento: en estos temas que son decisivos en el presente no hay una solución de información financiera que muestre cómo están evolucionando estas cosas.
IFRS 18
El IFRS 18 Presentation and Disclosure in Financial Statements [NIIF 18 Presentación y revelación en los estados financieros] fue emitida en abril de 2024 y aplica al período anual de presentación de reportes que comience en o después del 1 de enero de 2027.
Reemplazó al IAS 1. Su objetivo es establecer requerimientos para la presentación y revelación de información en los estados financieros de propósito general (estados financieros) para ayudar a asegurar que proporcionan información relevante que represente fielmente los activos, pasivos, patrimonio, ingresos y gastos de una entidad.
En el Samuel’s Newsletter hemos publicado diversos artículos sobre este estándar, así que invitamos al lector para que los revise usando los buscadores ya sea en https://samuelmantilla.substack.com o en https://samuelmantilla.com.
Algunos de esos artículos son:
- De Samuel Mantilla:
· IFRS/NIIF 18: Un avance importante [2-05-2024]
· IFRS/NIIF 18: IMPACTOS [2-10-2025]
- De The Footnotes Analyst:
- Medidas del desempeño de la administración según el IFRS 18. Seis maneras como las utilidades ajustadas difieren de los IFRS [13-10-2026]
- Por qué el IFRS 18 es una buena noticia para los inversionistas [20-03-2024]
- De John Hughes:
· Medidas de desempeño definidas-por-la-administración [9-06-2026]
- IFRS 18. Si Ud. quiere MPM, ¡Somos las MPM! [12-01-2025]
- Más sobre el IFRS 18. ¿No lo hicimos ya? [06-02-2025]
· IFRS 18 [9-12-2024]
- IFRS 18. Si bien puede parecer que hay tiempo suficiente… [28-04-2024]
No se necesita, entonces, repetir aquí lo señalado en esos artículos.
A tener en cuenta
Los vientos de cambio son fuertes y es necesario estar atentos a ellos.
Una empresa colombiana que es:
- Sucursal, vinculada o filial, de una compañía estadounidense, que reporta US GAAP, tendrá que reportar a casa matriz según DISE y demás US GAAP. Adicional a los reportes locales (colombianos) según normas colombianas, generalmente para efectos regulatorios.
- Sucursal, vinculada o filial de una compañía de la Unión Europea, que reporta IFRS, tendrá que reportar a casa matriz según el IFRS 18 y demás IFRS. Si se trata de una empresa que reporta según el IFRS para Pymes – tercera edición, muy probablemente la compañía matriz le pedirá que haga la transición hacia el IFRS 19. Adicional a los reportes locales (colombianos) según normas colombianas, generalmente para efectos regulatorios.
No ha sido fácil la preparación para estas cosas, pero está llegando la hora de hacerlas una realidad.

