
Imperfectos, pero difíciles de superar
Este es el Samuel’s Newsletter. Lea, analice, comente y comparta con sus amigos y relacionados. Exprese su opinión, máxime si no está de acuerdo conmigo o tiene otras perspectivas.
Por The Footnotes Analyst – Beta y CAPM: Imperfectos, pero difíciles de superar
Documento original: Beta and CAPM: Imperfect, but hard to beat [27-10-2026]
La beta bursátil y el modelo de fijación del precio de los activos de capital es una son habituales en la valuación del capital, si bien ambos comúnmente son descartados por considerarlos demasiado simplistas. Los supuestos restrictivos, el apoyo empírico fragmentario, el ruido estadístico en los estimados de la beta, y una prima de riesgo difícil de precisar, todo ello invita al escepticismo.
Nosotros explicamos por qué pensamos que las críticas al CAPM a menudo son exageradas. Usado con juicio, un solo factor de CAPM puede ser más confiable que alternativas aparentemente más sofisticadas. También examinamos el enfoque del retorno implícito para la valuacion, y si este podría llegar a eliminar por completo la necesidad del CAPM.
En un artículo anterior, ‘Calculating and analysing the drivers of equity beta’ [Analizando los direccionadores de la beta accionaria] cómo calcular y analizar mejor una beta accionaria histórica y sus direccionadores. Ese artículo incluye un modelo interactivo descargable que puede ser usado para derivar la veta accionaria para cualesquiera acciones, usando datos de precios disponibles en Excel. El modelo está centrado de manera específica en los componentes volatilidad y correlación de la beta accionaria que discutimos adelante.
En este artículo damos un paso atrás y planteamos una pregunta diferente: ¿Qué tanta de la crítica que se hace a la beta y al CPM realmente está justificada, y qué deben hacer los inversionistas cuando las críticas están justificadas? Nuestro centro de atención está puesto en la beta como una medida del riesgo y como un factor que determina el requerimiento del retorno accionario y de la tasa de descuento en los modelos de valuacion. Por supuesto, el otro componente clave del CAPM – la prima por el riesgo accionario – también es problemático, pero a causa de que es difícil de estimar, más que a causa de que su relevancia esté en duda.
El riesgo afecta el valor de dos maneras – los flujos de efectivo esperados y la tasa de descuento
El riesgo afecta el valor accionario a través tanto de los flujos de efectivo que estén siendo valuados como de la tasa a la cual son descontados esos flujos de efectivo. Incorporar el riesgo por separado en ambos componentes no es doble conteo; los dos ajustes capturan cosas diferentes.
Los flujos de efectivo futuros, en principio, ponderarse según la probabilidad a través de los resultados posibles, más que con base en el solo resultado ‘más probable’. En nuestro artículo ‘The most likely profit may not be the most relevant profit’ exploramos esta distinción, y por qué ella fue importante durante la disrupción causada por el Covid-19. Tener el pronóstico correcto (y asegurar que no tenga sesgo) del flujo de efectivo es importante, pero nuestro centro de atención para lo que resta de este artículo está en como el riesgo debe ser reflejado en la tasa de descuento.
Por qué CAPM todavía importa
Generalmente es aceptado que los inversionistas son adversos al riesgo y requieren un retorno más alto de las inversiones riesgosas, lo cual para la valuacion del capital se traslada en una tasa de retorno más alta o un múltiplo más bajo de valuacion. El método mejor conocido para derivar la tasa de descuento ajustada-por-el-riesgo es el modelo de fijación del precio de los activos de capital [capital asset pricing model (CAPM)], que expresa el retorno requerido como la tasa libre de riesgo [risk-free rate (rf)] más una prima por el riesgo accionario [equity risk premium (ERP)], escalada por el coeficiente de la beta:
Retorno requerido = rf + ERP × β
Los fundamentos teóricos del CAPM radican en algunos supuestos bastante restrictivos: que el riesgo puede ser medido por la volatilidad del retorno, que los retornos siguen una distribución normal, y que los mercados carecen suficientemente de fricciones para que un solo ‘portafolio del mercado’ aplique a todos los inversionistas. En nuestro artículo complementario planteamos esos supuestos, y cómo es calculada la beta misma; aquí estamos más interesados en si la estructura teórica se mantiene en la práctica que en volver a exponer su mecánica.
CAPM perdura porque las alternativas obviamente no son mejores
Esos supuestos, y la dificultad respaldo empírico concluyente para el modelo han impulsado muchos intentos para extenderlo o reemplazarlo. Las extensiones más comunes son los modelos de múltiples factores, que adicionan al factor de mercado otros factores de riesgo, tales como tamaño, valor o impulso. Primero, vale la pena probar si los dos bloques que componen la beta – volatilidad y correlación – realmente afectan el comportamiento del inversionista de la manera como el CAPM lo asume.
Prueba de los bloques que component la beta
La beta combina dos medidas separadas: la volatilidad de los retornos periódicos propios de las acciones, y la correlación de esos retornos con los del mercado. Ambas son cuestionadas por aislado. Si en la práctica ninguna orienta la fijación del precio, el argumento a favor del CAPM sería débil: si, por el contrario, queda demostrado que ambos influyen en ella, esa es una base razonable para mantener la beta y el CAPM, al menos como punto de partida.
Beta accionaria = Volatilidad de las acciones / Volatilidad del mercado x correlación de las acciones y los retornos del mercado
¿La volatilidad tiene importancia?
La medida del riesgo que subyace al CAPM es la volatilidad, con la beta (mediante el componente correlación) capturando cómo las acciones contribuyen a la volatilidad del portafolio diversificado. Los críticos argumentan que otras medidas del riesgo importan más para los inversionistas, particularmente el riesgo a la baja o la probabilidad de una pérdida grande, y esa volatilidad sola es una herramienta demasiado imprecisa.
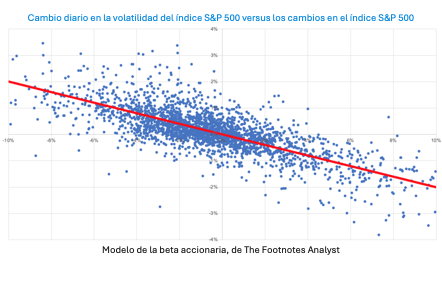
Los cambios en la volatilidad presentan una fuerte correlación negativa con los retornos del mercado
Nosotros pensamos que esta crítica es exagerada y que la volatilidad es claramente un factor que orienta el comportamiento del inversionista. Además, incluso si los inversionistas se centran en otros factores de riesgo, esos generalmente son una variación de la volatilidad (y están correlacionados con ella).
La relación es fácil de observar mediante comparar el índice VIX, que mide la volatilidad a 30 días implicada del mercado de Estados Unidos, con el nivel mismo de las S&P 500. Los cambios en el VIX presentan una fuerte correlación negativa con los cambios en el índice – un coeficiente de alrededor del -0.77 en la década pasada, cuando lo calculamos usando nuestro propio modelo, con un ETF de futuros del VIX como una aproximación de los cambios en la volatilidad implicada. Una correlación de ese tamaño implica que cerca del 60% de la variación diaria en el S&P 500 puede estar vinculada a los cambios en la percepción que los inversionistas tienen del riesgo.
VIX es una medida de corto plazo y puede no capturar plenamente las expectativas del riesgo en el largo plazo, pero pensamos que un incremento en la volatilidad implicada de corto plazo es probable que esté vinculado con los mismos factores de riesgo subyacentes que importan durante horizontes más largos. Si la volatilidad claramente importa para fijar el precio de un índice, es difícil argumentar que sea irrelevante para fijar el precio de las acciones individuales que lo conforman.
¿La correlación tiene importancia?
La correlación determina que parte del riesgo de una acción puede ser diversificado. La porción que no puede ser eliminada – el riesgo sistemático o no-diversificable – es lo que debería importar para el inversionista que tiene un portafolio bien diversificado. La correlación con el mercado varia considerablemente por sector y tipo de negocios; en nuestro artículo anterior expusimos algunos de los direccionadores, incluyendo mezcla del negocio, tamaño y apalancamiento.
Es difícil obtener evidencia empírica de que la correlación este directamente reflejada en el precio de las acciones individuales, pero hay razonable evidencia indirecta proveniente del comportamiento de los inversionistas. El oro es un ejemplo familiar: una razón por la cual los inversionistas tienen este activo es su correlación históricamente baja, y algunas veces negativa, con las acciones. En los últimos diez años el ETF de oro físico ha mostrado una correlación con los mercados accionarios globales cercana a 0.11. Sin embargo, esa característica parece más frágil durante un periodo más corto: usando una ventana de tres años, la correlación ha aumentado a cerca de 0.18. La última beta diaria a tres años para este ETF de oro ha llegado a 0.26, orientada tanto por más alta volatilidad del precio del oro como por correlación más alta.
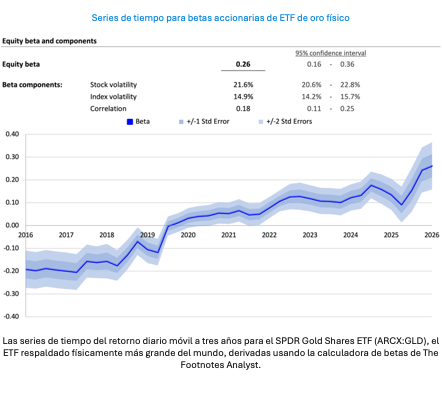
Nuestro modelo de betas accionarias puede producir datos de betas, volatilidad y correlación, junto con esta gráfica, para cualesquiera acciones de que se disponga de precios históricos en Excel. Los inputs para el periodo histórico cubierto y la frecuencia del retorno pueden ser modificados. El modelo puede descárgalo en forma gratuita usando el siguiente vinculo: https://www.footnotesanalyst.com/beta-and-capm-imperfect-but-hard-to-beat/
La correlación baja es usada como argumento de mercadeo por fondos de cobertura y administradores de activos
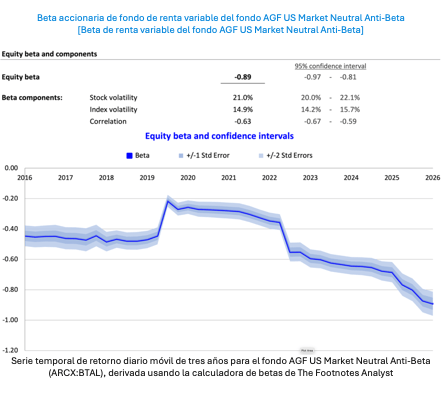
Algunos fondos de cobertura, particularmente fondos de corto plazo, se comercializan explícitamente basándose en una correlación baja o incluso negativa. El fondo AGF US Market Neutral Anti-Beta (ARCX:BTAL) es un ejemplo extremo. Tiene posiciones largas en acciones de betas bajas contra posiciones en corto en acciones de beta alta, produciendo una correlación del fondo con el mercado de -0.63 usando retornos diarios durante tres años. El desempeño del retorno de este fondo no ha sido destacado, probablemente a causa de que las acciones de beta alta que se han vendido en corto incluyen muchas de las acciones de tecnológicas que recientemente han impulsado gran parte de los retornos del mercado de los Estados Unidos. Esto sugiere que los inversionistas pueden estar comprando el fondo principalmente por su diversificación de propiedades, más que por sus retornos.
Las declaraciones sobre la estrategia de inversión de los fondos de pensiones frecuentemente señalan el mismo punto. Un fondo de pensiones, por ejemplo, citó la correlación baja de los activos de transmisión de energía para tanto acciones como para materias primas básicas como una razón para tenerlas, junto con sus flujos de efectivo de operación estables. Si la correlación es suficientemente importante como para ser destacada como una característica en el mercadeo y escrita en los documentos de la estrategia de pensiones, es razonable concluir que también importa a nivel de la acción individual.
La importancia de la correlación también es evidente para la teoría misma del portafolio. SI los inversionistas fijan el precio de una inversión ampliamente con base en cómo se comporta dentro de un portafolio diversificado, más que por aislado, entonces la correlación lógicamente tiene que ser importante junto con la volatilidad.
La beta puede no ser toda la historia de como los inversionistas fijan el precio del riesgo, pero la evidencia de que las diferencias en los dos componentes, volatilidad y correlación, se reflejan en el comportamiento de los inversionistas y en los precios del mercado – y como ninguna es fija durante el tiempo, tal y como lo muestra el precio del oro, es, de acuerdo con nuestro punto de vista, difícil de descartar.
El argumento contra las alternativas de múltiples factores
Los modelos comerciales de riesgo de múltiples factores, tales como los de BARRA, Axioma y Northfield, son ampliamente usados por administradores de portafolios, pero su propósito principal es crear y administrar portafolios diversificados, no establecer la tasa de descuento para una acción individual. Esos modelos estiman la matriz de covarianza a través de mucha acciones, luego la usan para minimizar el riesgo de portafolio, o el error de seguimiento, sujeto a restricciones. El factor de mercadeo (la beta del CAPM) típicamente aun domina.
Aplicar la misma lógica de múltiples factores a la tasa de descuento de una sola acción es diferente. Las extensiones de múltiples factores al CAPM requieren un estimado de la beta de la acción para cada factor adicional, y un estimado de la prima de riesgo vinculada a cada factor, además que la beta del mercado y el CAPM de la prima del riesgo accionario ya requieren. Cada parámetro adicional en si mismo está sujeto a error de estimación.
Mas factores significan más parámetros y más error de estimación
Para la construcción de portafolios, donde los errores en las exposiciones individuales del factor pueden parcialmente compensarse a través de muchas tenencias, a menudo este intercambio tiene sentido. Para fijar el precio de la tasa de descuento de una sola acción, estamos menos convencidos. Un CAPM bien estimado de un solo factor puede, en la práctica, producir una tasa de descuento más confiable que un modelo de múltiples factores que parece más sofisticado pero que conlleva mayor error de estimación compuesto.
Una limitación genuina: retornos que no son normales
El uso que el CAPM hace de la volatilidad como la única medida de riesgo depende de que los retornos estén normalmente distribuidos, de manera que la media y la desviación estándar describan plenamente la distribución de los resultados. En la práctica los retornos accionarios no están distribuidos normalmente: presentan colas más gruesas y una mayor asimetría que lo que una distribución normal predeciría, particularmente durante periodos de tiempo de estrés del mercado. Esta es una limitación genuina, no una que pensamos quienes defienden CAPM deban rechazar.
Nosotros pensamos que esto importa más para la fijación del precio de cola y para resultados extremos que para establecer una tasa de descuento rutinaria en una valuación de empresa en marcha. Esta es una razón para tratar al CAPM como una aproximación y para aplicar juicio a su alrededor, más que una razón para descartar la beta por completo. También es una razón por la cual el juicio es requerido incluso después de contar con una valuacion del DCF bien estructurada.
La beta puede no ser el único factor que orienta las tasas de descuento, los múltiplos de valuación y los precios de las acciones, pero ciertamente es relevante. Las dos secciones que se ofrecen a continuación miran dónde en la práctica son más necesarios los juicios: en la interpretación de la beta cotizada, y en la estimación del otro input clave del CAPM, la prima por el riesgo del capital.
La importancia de los pronósticos
Todo lo que se ha discutido, de lejos se basa en betas bien estimadas, pero cada coeficiente de beta que Ud. verá cotizado, así esté etiquetado, está derivado de datos históricos de los precios. Los proveedores de datos algunas veces describen como un ‘pronóstico’ una beta ajustada, pero el ajuste es simplemente una técnica estadística, tal como acercar a 1.0 un estimado histórico con el fin de eliminar el sesgo asumido; no es un pronóstico genuino de riesgo futuro. En nuestro articulo complementario y en el modelo interactivo descargable para calcular y probar sus propios estimados de la beta explicamos este ajuste y por qué somos escépticos de él.
Una beta basada-en-datos-históricos no es un pronóstico del riesgo
Una tasa de descuento necesita reflejar el riesgo durante el período que esté siendo descontado, no simplemente el último cálculo realizado por un proveedor de datos. Eso significa tratar como punto de partida la beta histórica cotizada, más que como una respuesta. Céntrese en entender los componentes volatilidad y correlación, y sus tendencias durante el tiempo, el margen de error, y si el negocio o su apalancamiento financiero ha cambiado desde el período de estimación. Luego aplique el juicio para llegar a una cifra que Ud. esté dispuesto a defender, exactamente de la misma manera como Ud. aplicó el juicio al pronosticar las utilidades y los flujos de efectivo.
La prima por el riesgo accionario es igual de difícil de precisar
La beta no es el único input del CAPM por el cual la medición precisa es imposible. La prima por el riesgo accionario [equity risk premium (ERP)] – el retorno adicional que los inversionistas requieren por tener acciones más que por tener bonos gubernamentales libres-de-riesgo – es al menos tan controvertida como la beta, y presumiblemente más consecuente. Los estimados de la ERP varían considerablemente dependiendo de si son derivados de retornos históricos de largo plazo, evidencia encuestada, o enfoque de mercado implicado.
Nosotros no pensamos que esta incertidumbre invalide el CAPM más que como lo hace el margen de error de la beta. Una tasa de descuento derivada del CAPM no es una cifra única y precisa que espera ser bloqueada: depende de dos inputs estimados por separado, ambos de los cuales requieren juicio y son capaces de alterar materialmente una valuación.
En nuestro artículo ‘Intrinsic value and the equity risk premium’ presentamos nuestro enfoque para estimar la prima por el riesgo accionario. Tomadas juntas, la beta y la prima por el riesgo accionario, ilustran una verdad más amplia acerca de la valuacion del capital: incluso una estructura teóricamente solida como el CAPM solo produce respuestas útiles cuando los inversionistas incorporan juicio a sus inputs, más que tratar cualquiera de ellos como un hecho fijo.
Diferir la necesidad de un retorno requerido
Valuar una acción con un modelo de flujo de caja descontado inevitablemente requiere una tasa de descuento que sea establecida antes que el valor pueda ser calculado. Este artículo, de lejos, ha abordado como la tasa debe ser derivada, con respaldo calificado para la aplicación de la beta y del CAPM. Sin embargo, algunos enfoques para el análisis del capital en lugar de ello difieren la consideración del riesgo y el retorno requerido para más tarde en el proceso.
Los múltiplos de valuación son un ejemplo. Es en la interpretación del múltiplo, no en su cálculo, donde el riesgo y el retorno requerido se vuelven relevantes: un riesgo más alto y un retorno requerido más alto merecen un múltiplo más bajo. Esta consideración a menudo es un componente subjetivo añadido, más que un análisis estilo-CAPM, pero aun así es un paso que no debe ser ignorado.
Para la valuación relativa, los múltiplos implicados basados-en-DCF pueden ser más útiles que los múltiplos simples
Una manera alternativa de diferir la pregunta del retorno requerido es el DCF reverso: derivar el retorno implicado por una valuacion del mercado corriente de la acción. Aplicado al valor de empresa y a los flujos de efectivo de empresa esto da un retorno implicado no-apalancado; aplicado a los flujos accionarios, como en un modelo de descuento de dividendos, un retorno implicado apalancado. Nosotros pensamos que comparar esos retornos implicados a través de las acciones puede ser un enfoque altamente efectivo para la valuacion.
Si bien la aplicación de los retornos implicados es similar a la comparación relativa de las inversiones usando múltiplos de valuación, los retornos implicados tienen la ventaja de estar basados en una metodologia más comprensiva del DCF subyacente. Se basan en el flujo de caja y reflejan múltiples anos de pronóstico más que un solo periodo de utilidades, tal como el usado en el comúnmente citado EV/EBITDA o la ratio precio ganancias. Sin embargo, el desafío de los retornos implicados es manejar la necesidad de pronósticos de más largo plazo, particularmente los que van más allá del horizonte típico de los pronósticos que se ven en los estimados de consenso. Los retornos implicados son presumiblemente más subjetivos y propensos a error del modelo que un múltiplo simple.
Los retornos implicados también tienen una similitud con los múltiplos basados-en-precios futuros[1] que previamente hemos resaltado. Un múltiplo forward es el resultado de un enfoque parcial del DCF, si bien a diferencia de los retornos implicados, esta metodologia no requiere que la tasa de descuento sea establecida antes que el múltiplo forward pueda ser calculado.
Un retorno implicado todavia tiene que ser juzgado contra el riesgo de la inversión. Un retorno implicado alto puede simplemente ser compensación por riesgo genuinamente más alto, no un indicador de que la acción es barata. Nosotros pensamos que el enfoque de DCF reverso, usado junto con un análisis convencional del riesgo basado-en-CAPM, más que como reemplazo de él, es una manera útil para comparar acciones y realizar verificación cruzada de una valuación. Ello no elimina la necesidad de juicio acerca del riesgo, pero mueve ese juicio a más tarde en el análisis, donde el riesgo pueda ser valorado ya sea subjetivamente o mediante beta y CAPM.
Perspectivas para los inversionistas
- Simplicidad no necesariamente es una limitación. Para la tasa de descuento de una sola acción, un solo factor de CAPM bien estimado puede ser más confiable que un modelo de múltiples factores que adiciona parámetros, y error de estimación, sin un claro beneficio de compensación.
- Los precios de ambos componentes de la beta son demostrablemente fijados por el mercado, pero ninguno son fijos – la volatilidad y la correlación pueden cambiar significativamente con el tiempo.
- Los retornos que no son normales son una limitación genuina del CAPM, particularmente para fijar el precio del riesgo de cola, pero esto presumiblemente es mejor abordado mediante juicio mediante abandonar por completo la beta.
- Recuerden que las betas cotizadas se basan en datos históricos, incluso las etiquetadas como ‘pronósticos’. La valuación requiere riesgo actual y proyectado – usen el juicio para ajustar por lo que haya cambiado.
- Consideren usar un enfoque de DCF reverso para derivar un retorno implicado. Ello no elimina la necesidad de considerar la beta y el retorno requerido, pero permite esa valoración más tarde en el análisis.
[1] Vea nuestro artículo ‘Why you should ‘forward price’ valuation multiples’.

