
Flujos de operación que Ud. no debe deducir
Este es el Samuel’s Newsletter. Lea, analice, comente y comparta con sus amigos y relacionados. Exprese su opinión, máxime si no está de acuerdo conmigo o tiene otras perspectivas.
Por The Footnotes Analyst – Flujo de caja libre: Flujos de operación que Ud. no debe deducir
Documento original: Free cash flow: Operating flows you should not deduct [9-11-2026]
El flujo de caja de operación, y por consiguiente el flujo de caja libre, puede incluir pagos que en sustancia son el reembolso de obligaciones similares-a-deuda que surgieron años o incluso décadas antes. La liquidación de provisiones de largo plazo, tales como por desmantelamiento, y pagos de pensión son los ejemplos más importantes.
Nosotros explicamos cómo esos flujos distorsionan el flujo de caja libre y cómo ajustarlos usando información contenida en las notas. Pensamos que los pasivos relacionados son mejor tratados como financiación, con el flujo de caja, el valor de empresa y la tasa de descuento, todos ellos, ajustados de manera consistente.
El flujo de caja libre comúnmente es definido como el flujo de caja de operación reportado menos el desembolso de capital. En varios artículos hemos desafiado esto y defendido ajustes para reflejar los flujos de caja ‘efectivos’ faltantes y para tener en cuenta los efectos en el capital de trabajo que sean de naturaleza financiera. El análisis no-crítico y la carencia de los flujos de caja reportados en el estado de flujos de efectivo pueden llevar a interpretación equivocada de la ratios de conversión del efectivo y a valuaciones incompletas o inconsistentes basadas en el DCF o en el rendimiento del flujo de caja libre.
En este artículo identificamos dos situaciones adicionales – provisiones de largo plazo y pasivos por pensión – donde pensamos que son necesarios ajustes al flujo de caja libre. El vínculo común entre ellos es que los pasivos a menudo pueden persistir durante muchos años, y los pagos de efectivo se pueden relacionar con transacciones que ocurrieron hace bastante tiempo y se asemejan más a un reembolso de financiación que a un movimiento del capital de trabajo.
Algunas provisiones están más cercanas a pasivos regulares del capital de trabajo, siendo de corto plazo y vinculadas estrechamente con actividades de operación. Para esas, el tratamiento como de operación generalmente es preferible. Si bien también es posibles tratar de la misma manera las otras provisiones de largo plazo y los pasivos por pensión para el propósito del flujo de caja libre y la valuacion del DCF, pensamos que el mejor enfoque es tratarlas como de naturaleza de financiación, por las razones que explicamos adelante.
En nuestro enfoque para el análisis del capital, pensamos que es útil distinguir entre tres tipos de flujo de caja:
- Flujo de caja de operación corriente: efectivo generado o consumido por el negocio durante sus actividades actuales.
- Flujo de caja efectivo: transacciones que no-son-en-efectivo que necesitan ser reflejadas en el flujo de caja libre para reconocer el costo económico de nuevas obligaciones o de capital emitido, tal como pasivos por arrendamiento y compensación basada-en-acciones.
- Flujos de caja de financiación heredados: pagos reales para liquidar obligaciones que surgen de transacciones ocurridas en periodos anteriores, que nosotros pensamos deben ser tratados como financiación, más que como flujos de caja de operación.
La distinción importa porque el flujo de caja de operación y el desembolso de capital reportados pueden omitir el costo económico de nuevas obligaciones, al tiempo que incluyen pagos relacionados con obligaciones creadas muchos años antes. Ambas distorsiones necesitan ser abordadas para producir una medida significativa del flujo de caja libre, y ambas aplican tanto a las provisiones de largo plazo como a las obligaciones por pensiones.
Provisiones ambientales y otras de largo plazo
Una obligación por restauración ambiental, desmantelamiento, litigación o similar puede ser causada bastante tiempo antes de la liquidación mediante un flujo de salida de efectivo. Este pasivo es medido a una cantidad descontada, con la reversión del descuento reportada en costos financieros (consistentemente una vez que aplique el IFRS 18). El eventual flujo de salida de efectivo es reportado en actividades de operación, en períodos que puedan no tener relación con la actividad que creó la obligación. La compañía, en sustancia, está reembolsando una deuda incurrida años antes.
Para algunas provisiones hay una complicación adicional. Las provisiones por desmantelamiento son reconocidas como parte del activo relacionado cuando el activo es reconocido por primera vez, lo cual significa que el gasto incide en la utilidad operacional como depreciación, distribuida durante la vida útil del activo, mientras que la reversión del descuento se causa en costos financieros. En contraste, el flujo de caja de operación asume todo el costo, concentrado en los anos de liquidación al final de la vida del activo. La causación y el efectivo pueden estar separados durante décadas, un desajuste extremo de oportunidad que favorece el flujo de caja de operación de las compañías en las primeras etapas del ciclo.
El gasto por provisión es desembolso de ayer, pero flujo de salida de operación del presente
La compañía alemana de servicios públicos RWE ilustra la importancia de analizar de manera cuidadosa las provisiones y su efecto en el flujo de caja. En el año 2025, el ajuste por ‘cambios en las provisiones’ en el estado de flujos de efectivo de RWE redujo en €2,240m el flujo de caja de operación reportado. Esto señala que la liquidación de efectivo de las provisiones excede la suma de los nuevos pasivos reconocidos como un gasto y el acrecentamiento de intereses en el total. Si bien algunas provisiones se relacionan con elementos que incluiríamos en el capital de trabajo neto, las provisiones por energía nuclear y minería que se muestran abajo son obligaciones de largo plazo que trataríamos como similares-a-deuda.
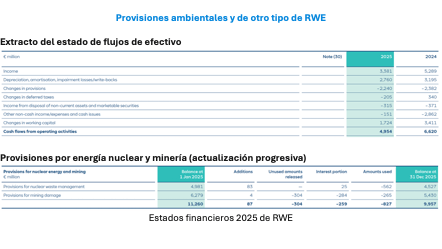
En la tabla de la actualización progresiva de RWE por ‘provisiones por energía nuclear y minería’, observe que las cantidades usadas de €827m (predominantemente pagos de efectivo) exceden el nuevo pasivo de €87m que surgió durante el período. Esta es una porción importante del efecto negativo total en el flujo de caja de operación reportado por las provisiones en su conjunto.
Nosotros pensamos que esos pasivos son similares-a-deuda y mejor tratados como tales en el análisis del capital. La provisión pertenece a los reclamos similares-a-deuda deducidos en el puente de empresa a valor de capital, y el desembolso cargado contra él es mejor visto como una liquidación de ese reclamo que como un componente del flujo de caja de operación corriente.[1] Según este enfoque la causación inicial, que no-es-en-efectivo, de una provisión, tiene que ser tratada como un flujo de salida de efectivo de operación efectivo (o desembolso de capital efectivo cuando hace parte del costo de un activo fijo) y como flujo de entrada de caja de financiación efectivo. La propia presentación de reportes de RWE aplica bastante el mismo enfoque.[2]
Para ilustrar la mecánica, suponga que la compañía reporta flujo de efectivo de operación de 200, después del desembolso de 100 en el desmantelamiento de plantas que han llegado al final de sus vidas útiles (liquidando, por lo tanto, las provisiones relacionadas) y desembolso de capital de 200 en una planta nueva. También reconoce una provisión por desmantelamiento (que no-es-en-efectivo) de 20 por la nueva planta, que es adicionada al costo de la planta. El flujo de caja libre reportado, calculado como flujo de caja de operación menos el desembolso de capital, es cero.[3]
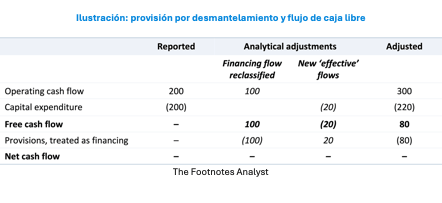
En nuestras cifras ajustadas, el gasto de 100 en desmantelamiento es el reembolso de un pasivo similar-a-deuda y se mueve a financiación, mientras que la provisión de 20 por la nueva planta es desembolso de capital efectivo financiado por un empréstito igualmente efectivo. El flujo de caja libre ajustado es 80. El flujo de caja total no cambia; el ajuste solo cambia cómo es dividido entre flujo de caja libre y financiación.
Pensiones: Servicio de la deuda en el flujo de caja de operación
Si bien el IAS 7 no contiene regla específica para los flujos de caja de pensión, en la práctica la clasificación generalmente sigue la referencia ilustrativa estándar para los pagos de efectivo a y a nombre de empleados. Las contribuciones a planes financiados y los beneficios pagados directamente a los pensionados según acuerdos no-financiados, usualmente, son clasificados como actividades de operación. Según el método indirecto, el elemento de conciliación es la diferencia entre el gasto por pensión incluido en la medida de utilidad inicial y el efectivo real pagado.
Este elemento de financiación comprende varios componentes diferentes. Es afectado por la estructura de la sección de operación del estado de flujos de efectivo y donde los intereses netos por pensión son presentados en utilidad y pérdida. Una vez que el IFRS 18 aplique a partir del año 2027, la conciliación indirecta comenzara a partir de la utilidad de operación, con los intereses por pensiones en la categoría de financiación del estado de ingresos. Esto menorara la comparabilidad, pero también hará que el tratamiento de los efectos del flujo de caja sean aún más anómalos.[4]
Planes no-financiados
Considere primero un plan no-financiado, que esencialmente tiene el mismo efecto de una provisión de largo plazo. Tales acuerdos son comunes en Alemania para las pensiones, y también en los Estados Unidos para los pasivos de beneficio de salud posterior-al-retiro. Esas promesas están respaldadas por una provisión del balance general, más que por un fondo separado, y los beneficios para los empleados retirados son pagados directamente del efectivo corporativo. Económicamente, cada pago liquida una obligación similar-a-deuda acumulada mediante servicios del empleado en periodos anteriores. El subsiguiente acrecentamiento del pasivo es reconocido por separado como un costo financiero, mientras que el pago del beneficio reduce la obligación pendiente. Clasificar todo el pago como operación en el estado de flujos de efectivo trata lo que económicamente es servicio de deuda como si fuera un flujo de efectivo de operación corriente. Esto reduce el flujo de caja de operación corriente por el servicio de empleados prestado años o décadas antes. añoranza
Pagar pensiones es reembolso de deuda, no un flujo de caja de operación
La extensión y la dirección de la distorsión dependen de la madurez del plan y de si está abierto a nueva causación. Para un plan inmaduro donde las pensiones que se están abordando son pequeñas, el efecto positivo en el flujo de caja de operación de lo que en sustancia es una decisión de financiación podría ser sustancial. Sin embargo, con muchos planes de pensión de beneficio definidos cerrados a nueva causación, en la práctica el impacto más probable es una subestimación del flujo de caja de operación. Esto porque los pagos de efectivo a empleados retirados (que caracterizamos como un flujo de caja de financiación) disminuirá los flujos de caja de operación sin compensar los efectos de la causación que no-es-en-efectivo.
Plan financiado
Para los planes financiados el flujo de caja del empleador es la contribución. En la extensión en que las contribuciones se relacionen con el costo del servicio corriente, una clasificación como operación es defendible: reembolsos de efectivo por servicio corriente del empleado, pagado a un fondo, más que a una cuenta de nómina. Las contribuciones para reparar un déficit son diferentes; liquidan obligaciones causadas en períodos anteriores, típicamente son programadas según acuerdos de financiación con fideicomisarios, y económicamente se comportan igual que los reembolsos de una obligación similar-a-deuda.
El BT Group, compañía de telecomunicaciones del Reino Unido, ilustra la escala que pueden alcanzar las contribuciones al déficit. Su principal plan de beneficio definido, el BT Pensión Scheme, cerrado a futura causación de beneficios por la mayoría de miembros en el año 2018, sin embargo las actividades de operación en el año finalizado el 31 de marzo de 2026 incluyen pagos por déficit de pensión de £790m (2025: £803m), más del 11% del flujo de entrada de caja neto proveniente de actividades de operación de £7,030m. añoranza
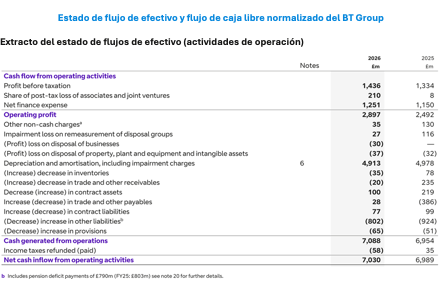
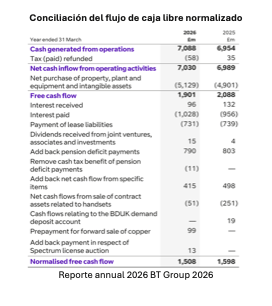
La medida clave del flujo de caja libre de BT, el flujo de caja libre normalizado, se indica antes de los pagos del déficit de pensión, incluyendo su beneficio tributario en efectivo.[5] En efecto, la compañía trata esos pagos como financiación, lo cual es consistente con nuestro enfoque. El correspondiente pasivo, un déficit neto del IAS 19 de £4.2bn (£3.1bn después de impuestos) al 31 de marzo de 2026, pertenece entonces al puente empresa a capital.[6]
Nuestro tratamiento preferido hace coincidir cómo las pensiones son presentadas en otros lugares en los estados financieros. El balance general reporta el pasivo neto por pensiones como una obligación de largo plazo a una cantidad descontada, que nosotros consideramos como económicamente similar a deuda. El estado de ingresos, particularmente a partir del IFRS 18, reporta el acrecentamiento de intereses en la categoría de financiación. Solo el estado de flujos de efectivo trata la liquidación de la obligación como completamente operación. Nosotros pensamos que las contribuciones del empleador y los beneficios pagados son mejor clasificados como flujos de financiación para propósitos analíticos. La causación del costo del servicio seria entonces tratada como un flujo de salida de operación efectivo y un flujo de entrada de financiación.
Trate las pensiones consistentemente como elementos de financiación a través de todos los aspectos del análisis
Este es el enfoque de financiación que usamos en nuestro artículo cuando explicamos cómo incluir los pasivos por pensión en la valuación del DCF.[7] El modelo descargable del DCF presenta cuatro enfoques, cada uno de los cuales da el mismo resultado cuando es aplicado de manera consistente, pero el enfoque de financiación es nuestro preferido.
Nosotros reconocemos el punto de vista convencional de que las pensiones son remuneración diferida del empleado y por consiguiente un gasto y un flujo de caja de operación. Además, un solo pago en un plan no puede ser fácilmente dividido en los componentes servicio y liquidación. Esos son argumentos razonables, particularmente para los planes financiados con una única contribución. No obstante, la dificultad de la división no cambia la sustancia de lo que está siendo pagado, y para las contribuciones al déficit y los pagos de beneficios no-financiados, el carácter de financiación nos parece claro para nosotros. Pensamos que los inversionistas deben aplicar la división aun si el estado de flujos de efectivo no lo hace.
Interpretación y ajuste
Las provisiones y las pensiones requieren un enfoque analítico similar. Identificar los flujos dentro del flujo de caja de operación que sean financiación en sustancia, reclasificarlos para propósitos analíticos, y asegurar que el tratamiento del balance general coincide. Un pasivo incluido en la deuda neta, o deducido como reclamo similar-a-deuda en el puente empresa a capital, debe tener sus flujos de caja tratados como financiación; en el capital de operación no se debe dejar un pasivo.
Dos ajustes tienen que considerarse juntos – caja y caja efectiva
Hay dos lados de los ajustes que proponemos:
- Los pagos de efectivo reales que liquidan obligaciones que surgen de transacciones pasadas deben ser removidos del flujo de caja de operación y tratados como flujos de salida de financiación.
- Las obligaciones nuevas reconocidas en el período deben ser reflejadas en el flujo de caja libre como flujos de salida efectivos, incluso si todavía no ha ocurrido pago de efectivo. Esto incluye provisiones nuevas, sean reconocidas como gasto o capitalizadas como parte de un activo, y el costo de servicio de pensiones.
Sin el segundo ajuste, remover pagos contra obligaciones heredadas sobreestimaría el flujo de caja libre mediante ignorar el costo de creación de unas nuevas.
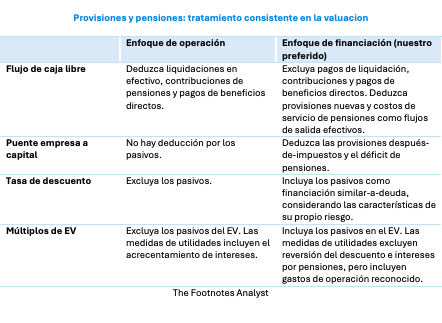
Los dos enfoques son alternativos, no son ajustes que puedan ser combinados, y la inconsistencia entre los dos produce doble conteo u omisión. Por ejemplo, incluir un pasivo en el puente empresa a capital, al tiempo que continuar deduciendo sus pagos de liquidación en el flujo de caja libre, cuenta dos veces la obligación.
Aplicado de manera consistente, el enfoque de operación debe, en principio, dar la misma valuacion, pero pensamos que es mucho más difícil de aplicar correctamente en la práctica. Los pagos de efectivo tienen que ser pronosticados de manera explícita hasta que la obligación sea liquidada, lo cual para el desmantelamiento y las pensiones puede llevar décadas. El enfoque de financiación, en lugar de ello, usa la medición descontada en el balance general, ajustada cuando sea necesario. También es consistente con la manera como muchas compañías y agencias de calificación tratan esas obligaciones.
Los pagos anuales de tiempo limitado capitalizados en un valor terminal distorsionan el valor del capital
La elección importa más para el valor terminal del DCF. Según el enfoque de operación, el año del pronóstico final incluye los pagos por obligaciones heredadas, y el valor terminal basado en ese año los capitaliza a perpetuidad, aunque un programa de desmantelamiento o un plan de pensiones cerrado terminarían, con el tiempo, por extinguirse. A menos que el pronóstico modele de manera explícita la extinción de esas obligaciones la valuacion estará distorsionada. Según el enfoque de financiación, esos pagos se excluyen del flujo de caja libre, y el pasivo es deducido por separado en el puente. Solo los flujos de caja efectivos provenientes de nuevas obligaciones, provisiones reconocidas por nuevos activos o el costo de servicio de un plan de pensiones abierto, permanecen en el flujo de caja libre, y éstos sí se repiten.
Hacer los ajustes que sugerimos claramente adiciona complicaciones al análisis del capital. Por consiguiente, valore sobre una base de caso-por-caso si el efecto vale la pena el ajuste, al tiempo que mantiene consistente el tratamiento del flujo de caja y el valor de empresa. Cuando Ud. no realice ajuste, considere aún esas diferencias de oportunidad cuando interprete las métricas del flujo de caja libre y de operación.
En la mayoría de los casos pensamos que hay suficiente información disponible en los estados financieros para hacer esos ajustes. Para las provisiones, los IFRS requieren un desglose completo de cada categoría, mostrando las adiciones, las cantidades usadas y la reversión del descuento. Para las pensiones, la nota del IAS 19 revela el costo del servicio corriente, las contribuciones del empleador y los beneficios pagados, incluyendo los pagados directamente según planes no-financiados. Adicione de nuevo las cantidades usadas, las contribuciones y los pagos de beneficios directos al flujo de caja de operacion, luego deduzca las provisiones nuevas y el costo del servicio como flujos de salida efectivos, con las provisiones capitalizadas en activos fijos tratadas como desembolso de capital.
Perspectivas para los inversionistas
- El flujo de caja de operación puede incluir flujos que sean financiación en sustancia. Esos incluyen liquidaciones de provisiones de largo plazo, contribuciones al déficit de pensión, y pagos de beneficios según esquemas no-financiados.
- Incluyan las nuevas provisiones y las nuevas causaciones de pensiones en el flujo de caja libre como flujos de salida efectivos. Omitirlas favorece el flujo de caja libre, particularmente cuando el costo de nuevos activos incluye obligaciones de desmantelamiento.
- Mantengan consistentes los tratamientos del flujo de caja, el valor de empresa y la tasa de descuento: los pasivos deducidos en el puente empresa a capital deben ser incluidos en los cálculos del costo del capital.
- No basen un valor terminal en el flujo de caja libre que incluya pagos de obligaciones heredadas. Los pagos que van a extinguirse no deben ser capitalizados a perpetuidad.
[1] Observamos que Moody’s, la agencia calificadora, adopta el mismo enfoque para las provisiones nucleares de RWE, por las mismas razones. En la opinión sobre el crédito, de agosto de 2025, señala, “como esos pagos son reembolso de deuda, los volvemos a adicionar al flujo de caja operativo (CFO) antes del capital de trabajo (W/C) para reflejar de la manera apropiada la capacidad de endeudamiento de RWE”.
[2] La definición que RWE hace de la deuda incluye provisiones por administración de desechos nucleares (€4,527m), provisiones por pensiones y provisiones por desmantelamiento eónico y solar (€1,500m), pero excluye las provisiones por minería junto con los activos que atribuye a ellas. El KPI del flujo de caja ajustado por su segmento Phaseout Technologies remueve la utilización de efectivo por provisiones no relacionadas con el período y añade las adiciones que no-son-en-efectivo por el periodo, en efecto el enfoque del flujo efectivo que pensamos los inversionistas deben aplicar. Fuente: RWE ‘Business performance 2025’.
[3] Por simplicidad ignoramos los impuestos y la reversión del descuento en la provisión. La reversión es un costo financiero que no-es-en-efectivo y no afecta ninguna medida del flujo de caja libre de la empresa.
[4] Vea ‘Pension accounting: When investors should adjust the data’ para más sobre los desafíos de comparabilidad creados por las diferentes presentaciones del gasto por pensiones.
[5] El beneficio tributario es pequeño (£11m en 2026 y cero en 2025) a causa de la manera como están estructuradas las contribuciones al déficit y porque BT tiene perdidas tributarias en el Reino Unido.
[6] El flujo de caja libre normalizado de BT es también indicado después del pago neto por intereses y los pagos de pasivos por arrendamiento, de manera que está más cerca a la medida del capital que al flujo de caja libre de empresa que usamos en la valuación del DCF.
[7] Vea ‘DCF and pensions: Enterprise or equity cash flow?’ y ‘DCF valuation: Operating versus financing flows’, donde presentamos nuestra preferencia para el tratamiento de los pasivos por pensión como financiación en los modelos del DCF.

