
US GAAP y costos ocultos de financiación
Este es el Samuel’s Newsletter. Lea, analice, comente y comparta con sus amigos y relacionados. Exprese su opinión, máxime si no está de acuerdo conmigo o tiene otras perspectivas.
Por The Footnotes Analyst – Bonos convertibles: US GAAP y costos ocultos de financiación
Documento original: Convertible bonds: US GAAP and hidden financing costs [23-08-2026]
La mayoría de los bonos convertibles que se emiten en los Estados Unidos ya no están estructurados para entregar físicamente las acciones cuando son convertidos. Los emisores prefieren una estructura en la que solo la prima de conversión es liquidada en acciones. La contabilidad, más que la economía, parece mostrar por qué.
Nosotros explicamos cómo funciona la estructura de la acción neta liquidada, como según los US GAAP produce una combinación de un gasto no realista de intereses bajos con un efecto de GPA diluidas prácticamente cero, y por que quienes reportan IFRS no siguen este modelo. Refuerza la objeción que hemos planteado a los cambios que en el año 2020 se realizaron a la contabilidad de los convertibles según los US GAAP.
La emisión de bonos convertibles por las compañías en los Estados Unidos está en camino de lograr un año récord en el 2026, con los convertibles de cupón cero llegando a cerca del 41% del total, de acuerdo con el Financial Times[1]. El atractivo de los convertibles como fuente de financiación a menudo es atribuido al cupón bajo combinado con la prima de conversión, donde el precio de conversión (el precio efectivo al cual las acciones son emitidas si la conversión ocurre) esta significativamente por encima del precio de la acción en el momento en que el convertible es emitido.
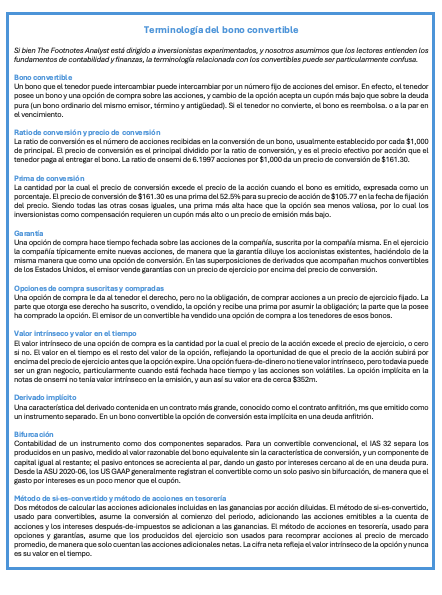
Quienes defienden la financiación convertible pueden caracterizarla como deuda barata (el cupón bajo), unida a capital barato (menos acciones y menor dilución). Sin embargo, ignoran la inherente opcionalidad contenida en esta forma de financiación (la elección disponible para que los inversionistas conviertan o no) y el costo resultante para los accionistas actuales de suscribir esta opción de compra implícita. En términos económicos, el costo de los convertibles simplemente debe reflejar las características de riesgo-retorno del valor, teniendo en cuenta sus componentes tanto de deuda como de opción de compra de las acciones.
Las características de liquidación ahora comunes en el mercado de loos Estados Unidos aumentan los problemas de contabilidad
SI bien entender el costo económico de los convertibles es un desafío para los inversionistas, nosotros pensamos que el mayor problema es que este costo está representado de manera equivocada en los estados financieros, particularmente según los US GAAP.
Previamente hemos escrito mucho acerca de esto (no hay necesidad de leer todo ello antes de continuar):
- Convertible accounting: New US GAAP inflates earnings [Contabilidad de convertibles: Nuevos US GAAP inflan las ganancias], donde abordamos la contabilidad, incluyendo el efecto de la común superposición de derivados.
- The diluted EPS calculation is 50 years out of date [El cálculo de las GPA diluidas tiene 50 años de atraso], donde consideramos coómo las métricas de la dilución fallan en representar fielmente el valor del dinero en el tiempo de las opciones; y
- Cost of capital for convertible bonds: Zero coupon ≠ Zero cost [Costo de capital para los bonos convertibles: cupón cero ≠ costo cero], donde mostramos cómo calcular el costo económico del capital para los convertibles y proporcionamos gratis un modelo descargable.
La razón por la cual ahora volvemos al tema es un desarrollo en el mercado de bonos convertibles de Estados Unidos ocurrido en los últimos años mediante el cual convertibles tradicionales, con la característica de liquidación física plena en acciones si son convertidos, ampliamente han sido reemplazados por una estructura que involucra liquidación parcial en efectivo. El emisor que adopta esta estructura obtiene un resultado de presentación de reportes financieros materialmente mejor, tanto en el estado de ingresos como en el cálculo de las GPA diluidas. De hecho, nosotros pensamos que la popularidad de esta estructura en los Estados Unidos principalmente está orientada por la ventaja contable. La contabilidad IFRS para los convertibles es diferente y refleja mejor la economía, si bien no carece de sus propios desafíos, tal y como explicamos más adelante.
Primero, explicamos la estructura de acción neta liquidada y la ilustramos usando una emisión realizada en mayo de 2026 por la compañía estadounidense de semiconductores onsemi (si, en minúscula). Luego explicamos cómo la nueva estructura impacta las cuatro cosas que pensamos los inversionistas pueden entender de manera equivocada y subestimar el costo de la financiación convertible:
- La ausencia de bifurcación alguna del instrumento en componentes de deuda y derivados según los US GAAP y la resultante subestimación del gasto por intereses.
- El tratamiento de la superposición del derivado – las transacciones de ‘dilución de la cobertura’ que ahora acompaña casi todas las emisiones – por la cual un pago de efectivo que efectivamente es gasto por intereses, es cargado directamente a capital.
- El cálculo de las GPA diluidas, que según esta estructura alternativa, al menos inicialmente, no registrará dilución alguna.
- El costo del capital, que se malinterpreta ampliamente, independiente de cómo el convertible está estructurado y es reportado.
El principal beneficio contable incremental de la nueva estructura está en el cálculo de las GPA diluidas; los primeros dos efectos contables, y los desafíos del costo del capital, con los mismos que previamente hemos explicado para los convertibles tradicionales físicamente liquidados. Por completitud incluimos todos los 4 en este articulo; si Ud. desea centrarse en lo que es nuevo, lea le siguiente sección y luego salte para leer acerca del efecto en las GPA diluidas.
Liquidación de la acción neta y el convertible de onsemi
Las nuevas características de la liquidación de la acción neta tiene la misma ratio de conversión que el convertible tradicional que es liquidado plenamente mediante la emisión de acciones, y entrega el mismo valor cuando la conversión tiene lugar. La parte del valor de liquidación igual al valor a la par del bono es reembolsada en efectivo, y el valor de conversión en exceso de esto es típicamente ya sea liquidado mediante la emisión de acciones a la cantidad apropiada, o mediante un pago adicional de efectivo a opción del emisor.
Menos acciones son emitidas según esta estructura, pero el emisor también tiene que hacer un pago de efectivo. Desde la perspectiva del emisor el instrumento todavia es un hibrido que combina un precio mínimo para las acciones y un potencial de revalorización para las acciones, lo cual tiene el mismo retorno esperado; es solo que combina un precio mínimo del bono y un potencial de revalorización para las acciones. Por supuesto, para todos los convertibles, si la conversión no ocurre los inversionistas simplemente reciben reembolso a la par además del cupón especificado (si lo hay).
Convertible de cupón-cero de onsemi y superposición del derivado
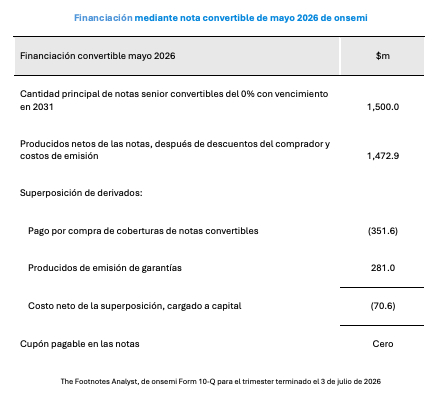
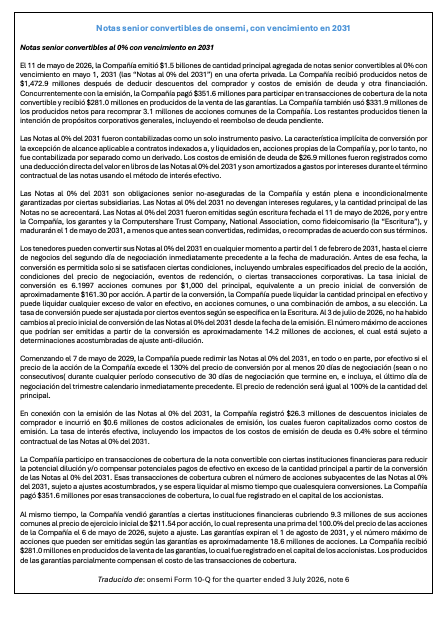
En mayo de 2026 onsemi emitió notas senior convertibles de cupón-cero por 1.5bn con vencimiento en el 2031, con términos de liquidación neta en acciones. La tasa de conversión inicial de 6.1997 acciones por $1,000 da un precio de conversión de aproximadamente $161.30, que es una prima de 52.5% sobre el precio de acción de $105.77 en la fecha de fijación del precio. Consistente con nuestra descripción anterior, la compañía dará satisfacción a cualquier conversión mediante pagar efectivo hasta la cantidad principal convertida y entregando efectivo, acciones o una combinación con relación al exceso, a su elección.
Si, por ejemplo, los inversionistas eligen convertir en un momento cuando el precio de la acción es $200, el valor total entregado será de $1.86bn (1.5bn x 6.1997/1000 x $200). De esto, $1.5bn son entregados en efectivo y el resto ya sea en efectivo o en acciones. Si la liquidación en acciones es elegida, serian emitidas 1.8m de acciones adicionales ($360m / $200). Esto se compara con los 9.3m de acciones (6.1997 x 1,500m / 1,000) que serían emitidas según el convertible tradicional liquidado en acciones.
Al mismo tiempo que el convertible fue emitido, onsemi compró coberturas de las notas convertibles compradas en la forma de opciones de compra con los mismos términos de la opción implícita en las notas, por $351.6m, y vendió garantías sobre el mismo número de acciones a un precio de ejercicio de $211.54 (una prima del 100% sobre el precio de la acción en ese momento) por $281.0m. El costo neto de $70.6m fue cargado al capital de los accionistas porque ambos instrumentos califican como derivados de capital[2].
At the same time as the convertible was issued, onsemi purchased convertible note hedges in the form of call options with the same terms as the option embedded in the notes, for $351.6m, and sold warrants over the same number of shares at a strike price of $211.54 (a 100% premium to the then share price) for $281.0m. The net cost of $70.6m was charged to shareholders’ equity because both instruments qualify as equity derivatives.2
Aquí está la propia explicación de la compañía:
El beneficio contable que describimos a continuación para los convertibles liquidados en acciones netas viene al costo de una obligación vinculante para financiar el principal en efectivo, lo cual puede afectar la elección de la estructura para algunas compañías. Sin embargo, si el precio de la acción ha aumentado de manera suficiente para promover la conversión, es improbable que la compañía tenga dificultad para refinanciar el reembolso a la par. Por supuesto, el pago de efectivo también es una posibilidad para los convertibles tradicionales, dado que el bono tiene que ser redimido a la par si no ocurre conversión.
La ausencia de bifurcación del derivado implícito según los US GAAP
En el año 2020, la contabilidad de los US GAAP para muchos convertibles fue cambiada hacia un enfoque que presenta el instrumento como un solo pasivo, sin bifurcación de la opción implícita de conversión. Esta cambio (efectivo en 2022) lo comentamos, y objetamos, en nuestro artículo ‘Convertible accounting: New US GAAP inflates earnings’.
La consecuencia de no bifurcar es que el gasto por intereses reportado es el cupón pagado más la amortización de los costos de emisión. Para las notas de cupón cero de onsemi esto produce un gasto con relación a los costos de emisión, equivalente a una tasa de interés de cerca del 0.4%, y nada más. Esto es una fracción de lo que habría sido según el modelo de bifurcación.
Si el modelo de bifurcación fuera aplicado, donde parte del precio de emisión es atribuido a la opción de conversión, como generalmente era el caso antes del 2022 (y permanece así para la mayoría de emisores según los IFRS), el bono es inicialmente es reportado a la cantidad más baja y subsiguientemente acrecentado al valor nominal. Esto produce un costo normal de intereses del bono para esta porción de la emisión. El valor atribuido a la opción de conversión es acreditado a capital, asumiendo que satisface la definición de un derivado de capital.
El costo de la opción es observable – las cuentas no lo reportan
Cual habría sido el costo por intereses bifurcado para onsemi es fácilmente observable porque la compañía había comprado una opción de compra con los mismos términos que el implícito contenido en las notas. Los $352m que pagó proporciona un indicador basado-en-el-mercado de la opción de correspondencia implícita en las notas, de manera que los $1,500m recaudados comprenden aproximadamente $1,148m con relación al bono y $352m con relación a la opción de conversión. El cupón cero a cinco años emitido a $1,148m y redimido a $1,500m conlleva un rendimiento efectivo de aproximadamente 5.5%.[3] Este es el verdadero costo de los componentes de la deuda (antes de adicionar la amortización de los costos de emisión).
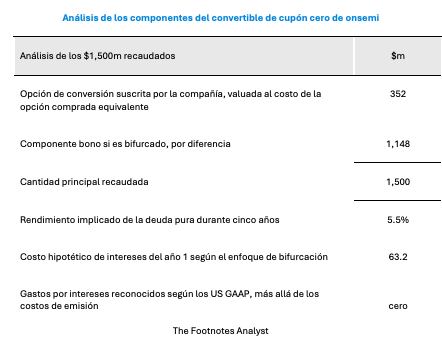
Para que quede claro, no estamos sugiriendo que el costo por intereses artificialmente bajo implica que cualquier compañía haya aplicado mal el estándar. La contabilidad que se describe aquí es la aplicación correcta de los US GAAP tal y como están las cosas actualmente, y nuestro desacuerdo es con la decisión tomada por FASB para alejarse del enfoque de bifurcación, más que con la aplicación que cualquier emisor haga de él.
La superposición de la cobertura y la garantía
En común con la mayoría de emisores de convertibles de los Estados Unidos, onsemi combina su bono convertible con la superposición de un derivado separado. Esto involucra comprar una opción de compra para compensar la dilución inherente en la opción de compra suscrita implícita, y emitir una garantía separada con un precio de ejercicio más alto.
La estructura hace que el paquete general de financiación sea menos similar-a-capital y más similar-a-deuda. La opción de compra comprada compensa la opción de conversión implícita (si es emitida en términos idénticos, lo cual parece es el caso para onsemi), de manera que los dos tomados conjuntamente sean equivalentes a un bono de cupón-cero convencional emitido con descuente, en el cual no puede surgir dilución, porque cualesquiera acciones entregadas en la conversión son apareadas por las acciones recibidas según la opción de compra comprada. Lo que permanece es la garantía con su precio de ejercicio más alto, que es la razón por la cual los emisores y sus bancos describen tales estructuras como que logran una prima de conversión más efectiva. En el caso de onsemi, el precio de conversión para el convertible mismo es $161.30 mientras que el precio de la garantía es $211.54, el doble que el precio de la acción en el momento de la emisión, de manera que la prima efectiva se convierte en 100% más que 52.5%.
La compañía, por lo tanto, ha convertido un instrumento que tiene una prima de conversión del 52.5% en uno en el cual la dilución comienza solo a una prima del 100%, un costo de efectivo neto de $70.6m. La misma posición económica podría haber sido alcanzada directamente, mediante emitir un convertible con una prima de conversión del 100% en primer lugar. La opción implícita en tal instrumento habría valido $70.6m menos, y la compañía habría tenido que compensar a los inversionistas por esa diferencia mediante un cupón más alto, o un descuento en la emisión.
La superposición convierte un costo por intereses en un cargo directo a capital
Empacado como un solo instrumento, la posición económica idéntica produciría un cargo real por intereses según el modelo de solo pasivo de los US GAAP. Logrado mediante tres instrumentos no produce ninguno, porque los $70.6m que onsemi pagó son cargados directamente a capital. La diferencia en la utilidad reportada es solamente una consecuencia de la contabilidad y no refleja la economía subyacente. No es la contabilidad de los derivados la que constituye el problema, sino la combinación de ésta con la carencia de bifurcación del convertible. Según los IFRS, donde la bifurcación es aplicada, el resultado contable hace mucho más visible la característica de la conversión.
Si los precios del convertible y de los derivados que le acompañan son todos ellos son fijados a precios justos, ninguna de las partes sale ganando en términos de valor (si bien la superposición presumiblemente crearía valor indirectamente si ensancha la base del inversionista y mejora la fijación del precio del convertible mismo). El único efecto de valor cierto de la superposición es negativo, en que los bancos toman la parte de esas transacciones en honorarios, y una estructura más compleja incrementa esos honorarios en detrimento de los inversionistas de capital. La ventaja contable es cosmética y no una fuente real de valor, cualquiera sea la manera como sea presentada.
El efecto en las GPA diluidas
Aquí es donde la nueva estructura da una ventaja contable (pero no económica) adicional. Nosotros pensamos que esta ventaja contable es una razón importante para el cambio hacia la nueva estructura por los emisores de los Estados Unidos.
El mismo cambio en la contabilidad que (principalmente) eliminó la bifurcación de los convertibles según los US GAAP también requirió el método de GPA diluidas si-son-convertidas para todos los instrumentos convertibles, y retiró el método de acciones en tesorería. Para el convertible liquidado en acciones netas, también modifico el método de si-es-convertido. Dado que el principal tiene que ser pagado en efectivo, y la sola distribución de la conversión puede ser liquidada en acciones, el gasto por intereses no es adicionado de nuevo al numerador, y el denominador incluye solo las acciones incrementales que serían emitidas en la conversión[4].
La estructura adicional adicionaría 9.3m de acciones – esta no adiciona ninguna
La consecuencia para el convertible de onsemi es considerable. Un convertible convencional en los términos de onsemi adicionaría 9.3m de acciones, por emitir en la conversión, al denominador diluido, sin adicionar intereses compensatorios porque nada se paga. Según la estructura actualmente usada, la cuenta incremental de acciones para la nota convertible es el exceso de valor de conversión sobre el principal dividido por el precio de mercado promedio, que es cero mientras las acciones se negocien por debajo de $161.30. Las nuevas notas emitidas de 2031, así como las garantías, no contribuyeron nada a la cuenta de acciones diluidas en el segundo trimestre de 2026[5].
El problema subyacente es que la dilución de las GPA, en efecto, está basada en el valor intrínseco de la opción. Si éste es cero, tal como será para onsemi mientras el precio de la acción esté por debajo de precio de conversión, no es reportado efecto dilutivo. El método de si-es-convertido modificado produce prácticamente el mismo resultado que el método de acciones en tesorería que reemplazo, y comparte el mismo defecto. Una opción que esté fuera del dinero todavía tiene valor, y el derecho a exigir acciones vale algo, sea o no que actualmente pudiera ser ejercido con utilidades. El cálculo que reconoce solo el valor intrínseco subestimará, para los accionistas existentes, el costo de las acciones suscritas, y el efecto solo es revelado al tener en cuenta el valor razonable de la opción implícita.
Esto importa más que antes, simplemente porque una porción grande de la emisión de este año ha provenido de compañías volátiles, para las cuales la opción de conversión alcanza su mayor valor y el cálculo de las GPA diluidas es menos informativo. Para los inversionistas, desde hace bastante tiempo hemos argumentado que el enfoque analítico más confiable es ignorar las GPA diluidas y en lugar de ello trabajar con el valor de empresa[6].
La falla en capturar el valor del dinero en el tiempo en los cálculos de la dilución de las GPA no está confinada a los US GAAP. Los IFRS también fallan de la misma manera[7].
Liquidación neta de las acciones según los IFRS
Según los IFRS, la misma estructura del convertible liquidado en acciones netas produce el resultado opuesto en términos de favorabilidad contable. Cuando el principal tiene que ser liquidado en efectivo en cualquier circunstancia, incluyendo en la conversión, no hay componente de capital, y el instrumento no es un instrumento compuesto. La característica de conversión es un derivado que el emisor tiene que liquidar ya sea en efectivo o mediante la entrega de un número variable de acciones, lo cual significa que es clasificado según el IAS 32, y no como instrumento de capital.
El IFRS 9 requiere que el derivado implícito sea separado del anfitrión de la deuda, y que sea medido a valor razonable a través de utilidad y pérdida. La alternativa es designar todo el hibrido a valor razonable a través de utilidad o pérdida, lo cual pocos emisores escogerían. En cualquier enfoque el resultado reportado reversa el de los US GAAP. El anfitrión del pasivo acrecienta a la tasa de la deuda directa, produciendo el cargo por intereses que los US GAAP omiten, y el derivado el vuelto a ser medido en cada período, de manera que el aumento en el precio de la acción produce una pérdida adicional en utilidades y pérdidas.
Quien reporta IFRS tiene, por lo tanto, poco incentive para adoptar la estructura que ahora es popular entre los emisores según los US GAAP. Un convertible convencional según el IAS 32 da un componente de capital fijo al inicio y un cargo por intereses que es más alto que el cupón, pero completamente predecible. La versión liquidada en acciones netas da el mismo cargo por intereses más alto junto con volatilidad de las ganancias que el emisor no puede controlar.
El mismo instrumento y la misma economía – dos resultados opuestos de presentación de reportes
Nosotros entendemos que fuera de los Estados Unidos los bonos convertibles tienden a ser estructurados de la manera convencional con liquidación física en acciones, y que pocas emisiones siguen la estructura que ahora es común en los Estados Unidos. Nosotros pensamos que este es un caso claro de contabilidad que orienta la estructura de la financiación, más que la financiación siendo determinada por lo que económicamente es mejor para la compañía.
Costo del capital para un convertible
Si bien las deficiencias contables que describimos pueden dar origen a una impresión engañosa respecto del costo de los convertibles en los estados financieros, incluso si Ud. puede ver a través de esto, Ud. todavia estará enfrentado al desafío de determinar el costo económico mismo.
Tal y como señalamos al principio, los convertibles comúnmente son descritos como financiación barata. Además, el FactSet, escrito acerca del problema de Alibaba, dice que el objetivo es “obtener capital a un costo bajo, al mismo tiempo que se monetiza la volatilidad”[8]. Monetizar la volatilidad puede sonar como un beneficio para los inversionistas, pero, en la realidad, está vendiendo algo del potencial alcista del capital, que de otra manera se acrecentaría para los accionistas existentes. Monetizar la volatilidad crea el cupón bajo y la prima de conversión, pero no reduce el costo del capital.
Un cupón cero fija el precio de la opción – ello no significa un costo de capital más bajo
El costo del capital para un convertible es el promedio ponderado de los costos de sus dos componentes. El componente deuda cuesta lo que la compañía pagaría por deuda directa comparable. El componente opción tiene un beta más alto que el capital subyacente porque la opción es una exposición apalancada ante el precio de la acción, y por lo tanto normalmente tiene un retorno requerido más alto. El costo general del convertible se ubica entre el costo de la deuda directa y el costo del capital, aproximándose al último dado que la opción de conversión se vuelte suficientemente valiosa de manera que el convertible se convierta casi totalmente como capital.
Los convertibles no son una forma barata de financiación, y su costo económico simplemente refleja sus características de riesgo hibrido de financiación[9].
Adelante esta nuestro modelo del costo de capital convertible, con los términos del convertible de onsemi (excluyendo la superposición), incluidos como supuestos del input, junto con otros supuestos tales como la prima del riesgo de capital y el beta de capital para las acciones comunes de onsemi. Nuestro costo estimado del convertible (excluyendo el efecto de la superposición del derivado) en la emisión es 9.6%. Será un poco más bajo hoy, dado que el precio de la acción ha caído y el convertible en consecuencia se ha vuelto más similar-a-deuda.
Modelo interactivo: costo del capital del modelo convertible
Este modelo está basado en la valuacion de la opcion de Black-Schoes, simplificada, y puede no reflejar todas las complejidades de un bono convertible y de la fijación de su precio. Ud. encontrará más explicaciones acerca del modelo y de los supuestos simplificados que hemos usado en la versión descargable.
Ud. puede descargar el modelo en:
El modelo deriva de los términos los componentes deuda y opción de un convertible, calcula el costo de capital para cada uno, y muestra como el costo mezclado cambia en la medida en que el valor se vuelve más como similar-a-bono o más como similar-a-capital, en la medida en que el precio de la acción se mueve. Ud. puede variar los supuestos del input para producir su propio estimado.
El modelo es gratis para descargarlo.
Perspectivas para los inversionistas
- No lean un cargo por intereses reportado bajo como evidencia de financiación barata. Según los US GAAP un cupón cero convertible no conlleva gastos por intereses, pero el costo ha sido pagado al suscribir la opción de compra.
- Cuando una compañía ha comprado una cobertura en los mismos términos de la opción de conversión, el precio que pagó proporciona una valuación del mercado de la opción implícita y, por sustracción, el rendimiento implicado de la deuda directa.
- Traten el costo neto de una cobertura y la superposición de la garantía como intereses. Reemplaza el cupón más alto que la compañía habría tenido que ofrecer por un convertible equivalente, y es cargado a capital, más que a utilidades.
- Cuando el principal tiene que ser liquidado en efectivo, las GPA diluidas pueden no registrar dilución. El denominador captura solo el exceso del valor de conversión sobre el principal, de manera que la opción de conversión que está fuera del dinero no adiciona nada, sin embargo es valioso.
- Ajusten por la estructura de la liquidación antes de comparar un emisor US GAAP con quien reporta IFRS. El mismo instrumento produce un cargo por intereses más bajo y una cuenta de acciones diluidas más pequeña es adicionada según los US GAAP que como seria según los IFRS.
- Prefieran el valor de empresa, con el convertible incluido a valor razonable como un reclamo sobre la empresa. Esto evita las deficiencias contables de los US GAAP, el problema de comparabilidad con los IFRS, y las limitaciones del cálculo de las GPA según ambos.
[1] Vea ‘Zero-interest convertible bonds set for record year’, Financial Times 28 August 2026. Issuance data attributed in that article to Dealogic and Barclays Research.
[2] onsemi Form 8-K dated 12 May 2026 and Form 10-Q for the quarter ended 3 July 2026.
[3] Nuestro calculo, no una cifra reportada por onsemi. Asume que el costo de la opción comprada es igual al valor de la opción de conversión suscrita, lo cual se sigue de que tengan términos idénticos, y aplica el residual a un instrumento de cupón cero a cinco años.
[4] Para más acerca del cambio realizado en el 2020 vea Deloitte, ‘FASB Simplifies Issuer’s Accounting for Convertible Instruments and Contracts on an Entity’s Own Equity’, Heads Up, August 2020, que resume las enmiendas a la ASC 260.
[5] Los tres instrumentos son realmente probados por separado para los propósitos de las GPA, lo cual produce un resultado extraño entre los dos precios de ejercicio. Las notas adicionan acciones incrementales una vez que el precio de la acción excede $161.30. La cobertura comprada siempre es excluida, dado que las opciones tenidas por la compañía sobre sus propias acciones son tratadas como anti-dilutivas. Las garantías entran en el cálculo solo por encima de $211.54. Por consiguiente, entre esos dos precios la cuenta de acciones diluidas reporta una dilución que, de hecho, la compañía ha cubierto, mientras que por debajo de $161.30 no reporta ninguna, si bien las opciones tienen valor real. La cifra no es representativa en ambas direcciones.
[6] Vea nuestro artículo ‘Enterprise value: Our preference for valuation multiples’.
[7] Vea nuestro artículo ‘The diluted EPS calculation is 50 years out of date’.
[8] Tom P. Davis, ‘Why Are Top Companies Rushing to Issue Convertible Bonds?’, FactSet Insight, 1 December 2025
[9] See our article ‘Cost of capital for convertible bonds: Zero coupon ≠ Zero cost’.

