Vale la pena ese esfuerzo (‘inútil’) sin resolver primero qué es, en Colombia, una EMC?
Este es el Samuel’s Newsletter. Lea, analice, comente y comparta con sus amigos y relacionados. Exprese su opinión, máxime si no está de acuerdo conmigo o tiene otras perspectivas.
Por Samuel Mantilla – ¿Para qué discutir una norma que ya se sabe la van a cambiar? Vale la pena ese esfuerzo (‘inútil’) sin resolver primero qué es, en Colombia, una EMC?
Ir ‘hacia’ los estándares internacionales no es lo mismo que ir ‘a contravía’ de tales estándares.
Quizás por eso, el Consejo Técnico de la Contaduría Pública (CTCP) está comenzando la discusión sobre un estándar [norma] emitido hace tres años, cuyo emisor, la International Accounting and Assurance Standards Board (IAASB) el 22-06-2026 propuso revisar a fin de que salga un nuevo estándar (revisado):
· El Consejo Técnico de la Contaduría Pública (CTCP), de Colombia, el 09 de noviembre de 2026 abrió la discusión pública del Documento sobre la Norma Internacional de Auditoría para la Norma Internacional de Auditoría para Entidades Menos Complejas (NIA para EMC).
- El International Standard on Auditing for Audits of Financial Statements of Less Complex Entities, known as the ISA for LCE [Norma Internacional de Auditoría para Auditoría de Estados Financieros para Entidades Menos Complejas (NIA para EMC)], emitido originalmente el 6-12-2023 [la traducción al español fue publicada oficialmente el18-06-2024].
Para los que son curiosos:
- La discusión pública del nuevo estándar propuesto ISA for LCE (revised) [NIA para EMC (revisada)] termina el 17-11-2026)
- El proceso de discusión pública del documento colombiano finalizará el 20-11-2026 (según el documento abierto para discusión) o el 30-11-2026 (según la noticia oficial).
Eso quiere decir, palabras más, palabras menos, o mejor aún, fechas van y fechas vienen, que cuando la norma de auditoría para EMC se convierta en norma colombiana ya habrá sido publicado el nuevo estándar que la reemplaza y se tendrá que iniciar un nuevo proceso para reemplazarla, a menos que la dejen ahí, como ha pasado con otros que no se han actualizado en Colombia, así lo hayan hecho a nivel internacional.
Es el fruto de procesos burocráticos extremadamente lentos cuya excusa es que la discusión no se pueda tener hasta que se tenga la norma oficialmente traducida al español y autorizada por IFAC para su uso en el país.
Varias veces he dicho que es mucho mejor, y más sano, participar en el proceso de emisión de los estándares internacionales, para conocerlos a fondo, y no esperar que salgan traducciones oficiales (¡con errores!) que luego no es fácil entender y mucho menos orientar su implementación.
El análisis que no quieren hacer
Repetidamente la IAASB ha dicho que el ISA for LCE es para smaller and less complex businesses [negocios más pequeños y menos complejos], ofreciendo un conjunto de detalles cualitativos para intentar que las distintas jurisdicciones realicen una adopción definiendo qué entiende cada país por negocios más pequeños y menos complejos. En lugar de, como lo hacen todos los estándares, definir en positivo a cuáles entidades aplica.
Por eso es comprensible que el CTCP haya señalado que:
3. Se propone la aplicación de lo establecido en el capítulo 13 del decreto 1074 de 2015, referente a la clasificación de tamaños empresariales a efectos de definir los umbrales para calificar las microempresas, pequeñas y medianas empresas como EMC para aplicar la NIA para EMC, salvo que a juicio del auditor luego de considerar las prohibiciones específicas y las características cualitativas, así como otras circunstancias o necesidades específicas que puedan ser relevantes, concluya lo contrario.
¿Qué se entiende, en Colombia, por EMC? El documento para discusión lo dice expresamente: que sea con base en los umbrales del capítulo 13 del decreto 1074 de 2015, para calificar las microempresas, pequeñas y medianas empresas como EMC para aplicar la NIA para EMC.
Es un criterio válido (además de legal en Colombia) pero no tiene en cuenta cuáles de esas entidades presentan estados financieros auditados (o, en lenguaje legal, están obligadas a tener Revisor Fiscal): ¿las microempresas? ¿Las empresas pequeñas? ¿las empresas medianas? De estas últimas, ¿cuáles siguen en el grupo 2 o 3 y salen para pasar al de EMC?
O, ¿será que en adelante se requerirá auditoría sin que sea necesario presentar estados financieros?
El problema de esta clasificación es que a nivel internacional lo que en Colombia se considera una empresa grande es, en muchos países, una empresa pequeña.
La IAASB no ha ayudado a resolver esto y muchos países latinoamericanos enfrentan problemas similares.
Por eso las EMC se entienden que son las microempresas, pequeñas y medianas empresas.
El CTCP tendrá que hacer una limitación al interior de su propuesta de clasificación porque ciertamente muchas de esas empresas no necesitan auditoría porque ni siquiera tienen (ni necesitan) contabilidad según los estándares internacionales.
Su propuesta dice:
“Se propone la aplicación de lo establecido en el capítulo 13 del decreto 1074 de 2015, referente a la clasificación de tamaños empresariales a efectos de definir los umbrales para calificar las microempresas, pequeñas y medianas empresas como EMC para aplicar la NIA para EMC, salvo que a juicio del auditor luego de considerar las prohibiciones específicas y las características cualitativas, así como otras circunstancias o necesidades específicas que puedan ser relevantes, concluya lo contrario.”
Ese dejar a juicio del auditor la solución de esos enredos le crea más problemas al auditor:
- El CTCP debería, entonces, emitir una guía sobre qué es ‘juicio del auditor’ porque entre otras cosas, actualmente es una expresión cajón que se utiliza para ‘bajarse del bus’ y dejarle a otros los problemas.
- Claro que a muchos contadores les gustara ello porque ‘su deporte preferido’ es que les asignen cargas para luego quejarse de las inmensas dificultades que tiene su trabajo profesional.
La IAASB ayuda a complicar las cosas cuando en su propuesta de revisión aborda la revisión en varias áreas, entre las que se destaca lo relacionado con el fraude (‘incorporar revisiones recientes a las responsabilidades del auditor en relación con el fraude’) y la empresa en marcha (‘abordar los desarrollos recientes en las responsabilidades del auditor relacionadas con la empresa en marcha’). ¿Las diferenciará en las entidades complejas y las menos complejas?
Otro trabajo que le queda al CTCP, y que tampoco va a hacer, es conciliar esto con la revisoría fiscal. ¿Será que la norma para EMC no aplica a las entidades sometidas a revisoría fiscal ya sea de manera obligatoria o voluntaria? Y si son SAS, ¿Qué pasa?
Adopción internacional de la NIA para EMC
El CTCP propone:
“10. Incorporar la NIA para EMC emitida por el IAASB en el ordenamiento normativo vigente, situará a Colombia en paridad de criterios con los países que han adoptado su normatividad de acuerdo con esta NIA.”
Esto parece un eco de los sueños galácticos arraigados en ciertos sectores de la profesión a los que no les gustan los estándares internacionales, pero que ya no tienen justificativos para oponerse a ellos.
La IAASB ofrece una guía para la adopción del ISA for LCE (septiembre 2024), pero no hay un documento suyo que muestre el estado de esa adopción en el mundo.
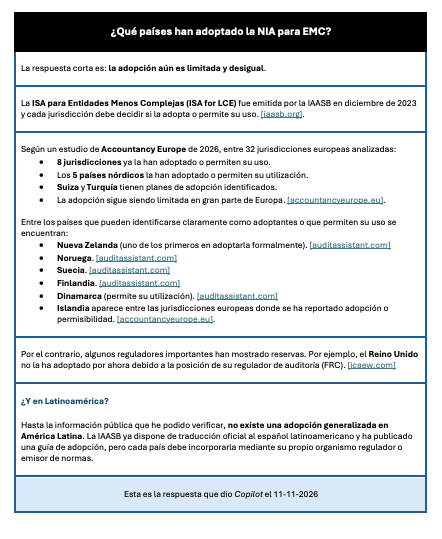
El 16 de septiembre de 2026 Accountancy Europe publicó International Standard on Auditing for Less Complex Entities. Status of adoption and implementation across 32 jurisdictions [Norma internacional de auditoría para entidades menos complejas. Estado de la adopción e implementación a través de las 32 jurisdicciones]. Es una reseña corta que analiza el proceso en la Unión Europea.
No se dispone de informes concretos relacionados con América Latina, así que la expresión del documento del CTCP acierta en lo de paridad de criterios (‘todavía ningún país la ha adoptado’).
Le pregunté a Copilot. Su respuesta aparece en la siguiente tabla:
Revisiones propuestas al ISA for LCE [NIA para EMC]
La publicidad oficial dice que:
- Las revisiones propuestas hacen parte del compromiso de IAASB para mantener una estructura de auditoría, robusta, proporcional y globalmente relevante, para las entidades menos complejas.
- Esas revisiones propuestas actualizan ese estándar para abordar los desarrollos importantes relacionados con fraude, empresa en marcha, y consideraciones del interés público, al tiempo que aseguran que los requerimientos permanecen apropiadamente ajustados para las auditorias de las entidades menos complejas.
Además de lo ya mencionado sobre fraude y empresa en marcha, hay otras dos revisiones propuestas:
- Reemplazar el término ‘entidad listada’ por el de ‘entidad negociada públicamente’, para la cual el uso del estándar está prohibido.
- Expertos: Mantener la interoperabilidad con el Código de Ética para Contadores Profesionales emitido por IESBA .
Lo relacionado con la interoperabilidad con el Código de IESBA es otro de los grandes temas que el CTCP debiera abordar, pero que tampoco lo irá a hacer. Por eso seguirán los problemas alrededor de esto: un código no aplicable porque sigue primando el de la ley 43 de 1990 y cuando cambien ésta volverán a elaborar uno propio y el de IESBA seguirá siendo letra muerta en Colombia.
A estas cosas ni la IAASB ni IFAC les prestan atención “para no herir susceptibilidades” y privilegiar los intereses de ciertos ‘constituyentes’.
Adicionalmente, tanto la IAASB como el CTCP todavía tienen una gran deuda: definir, en términos concretos y positivos, qué es una LCE [EMC], para evitar los conflictos actuales de que no quiere se diga son PYMES, pero en el fondo, son PYMES.
Estamos lejos, muy lejos de los estándares y las prácticas internacionales y el reloj ayuda poco.