
Seis maneras como las utilidades ajustadas difieren de los IFRS
Este es el Samuel’s Newsletter. Lea, analice, comente y comparta con sus amigos y relacionados. Exprese su opinión, máxime si no está de acuerdo conmigo o tiene otras perspectivas.
Por The Footnotes Analyst – Medidas del desempeño de la administración según el IFRS 18: Seis maneras como las utilidades ajustadas difieren de los IFRS
Documento original: IFRS 18 MPMs: Six ways adjusted profit departs from IFRS [11-12-2026]
A partir del 2027 el IFRS 18 incorporará, en los estados financieros auditados, métricas que no-son-PCGA, ahora denominadas medidas del desempeño de la administración. Una reciente decisión tentativa de agenda de los IFRS, en relación con medidas que incluyen cantidades hipotéticas, nos ha llevado a preguntarnos qué tan lejos una medida de esas puede y debe apartarse de los IFRS.
Presentamos seis tipos diferentes de ajustes que una medida del desempeño de la administración puede contener. Solo uno de ellos coincide con lo que pensamos los inversionistas pueden esperar. Los otros varían desde una desagregación o política de contabilidad específica de una compañía, hasta incluir cantidades hipotéticas por eventos que nunca han ocurrido.
Una medida del desempeño de la administración (MDA) [management performance measure (MPM)] según el IFRS 18 es un subtotal de ingresos y gastos que una compañía usa en comunicaciones públicas para transmitir el punto de vista de la administración respecto de un aspecto de su desempeño financiero. El propósito no es reemplazar los IFRS, sino complementarlos con medidas adicionales que adicionan perspectivas sobre el desempeño. IASB ha reconocido que las compañías de manera rutinaria publican medidas alternativas (con etiquetas tales como ajustadas, subyacentes, o que no-son-IFRS) y que los inversionistas se benefician de conocer más acerca de ellas. El IFRS 18 requiere que las MDA sean reveladas en una sola nota, conciliadas con el subtotal IFRS más directamente comparable, y explicadas. Además, también se tiene que revelar el efecto que cada elemento de conciliación tiene en los impuestos y en los intereses no-controlantes. El nuevo estándar (y los requerimientos sobre las MDA) se vuelve efectivo en el 2027.
Pensamos que muchos inversionistas asumen que la utilidad ajustada es simplemente la utilidad IFRS con ciertos gastos IFRS eliminados – tales como elementos no-recurrentes y quizás alguna amortización de intangibles adquiridos. Ciertamente esos son los ajustes que más comúnmente se encuentran, pero no son los únicos que Ud. encontrará, o que el IFRS 18 permite.
Extender una MDA para incluir ajustes que sustituyen una diferente base de medición o de reconocimiento también es permitido por el IFRS 18. Cuando una compañía calcula una MDA diferente que mediante usar las políticas de contabilidad aplicadas en sus estados financieros, también tiene que decir ello y explicar el cálculo. Cuando el cálculo también difiere de las políticas de contabilidad requeridas o permitidas por los IFRS, ese hecho adicional tiene que ser señalado y explicados cualesquiera términos usados.
¿El IFRS 18 permite MDA que reflejan transacciones o eventos hipotéticos?
Al Comité de Interpretaciones de los IFRS[1] recientemente se le pregunto si el IFRS 18 permite que tales medidas vayan más allá e incluyan ingresos y gastos que la compañía no ha reconocido y nunca reconocerá, incluyendo por eventos o transacciones que realmente nunca ocurrieron.[2] La decisión tentativa de agenda (en el momento de escribir todavía está sujeta a finalización) es que eso, efectivamente, está permitido. Esa decisión motivó este artículo.
La decisión del Comité de Interpretaciones ha resultado polémica, con algunos diciendo que esas medidas hipotéticas van demasiado lejos, están abiertas a abuso, y pueden confundir a los inversionistas. SI bien estamos de acuerdo con que pueden existir MDA ‘malas’ que sean un reflejo pobre del desempeño y que a los inversionistas mejor se les aconseje ignorar, no pensamos que sea posible o deseable que las MDA del IFRS 18 sean restringidas de la manera que algunos defienden.
Adelante explicamos más acerca de la decisión del Comité de Interpretaciones, y las implicaciones para los inversionistas. Primero, consideramos el rango de métricas ajustadas que Ud. puede encontrar, y que a partir del próximo año estarán sujetas a los requerimientos de presentación para las MDA, contenidos en el IFRS 18.
Seis tipos de ajustes
Pensamos que ayuda a los inversionistas separar en seis categorías los ajustes que puedan aparecer en una medida de desempeño de la administración. Difieren en que tan lejos de apartan de los IFRS, y en lo que un inversionista puede hacer con ellas.
Eliminar todo o parte de un elemento
- Eliminar ingresos o gastos reconocidos: Los ajustes comúnmente incluyen cargos por reestructuración, perdidas por deterioro, amortización de intangibles adquiridos. La medida es la utilidad IFRS excluyendo elementos especificados, con la MDA conteniendo un subconjunto de ingresos y gastos, cada uno de ellos medido tal y como lo requieren los IFRS.
- Excluir parte de un elemento reconocido: Una cantidad IFRS es dividida en componentes sobre una base que la compañía define y solo uno de ellos es excluido. Ni el componente excluido ni el mantenido es medido de la manera como los IFRS especifican. El ejemplo que mostramos adelante es un cargo por valor razonable dividido en un retorno esperado y un residual.
Aplicar una diferente política de contabilidad
3. Aplicar una política de contabilidad que los IFRS permiten, pero que la compañía no ha adoptado: Las cantidades incluidas en la MDA son reconocidas y medidas sobre una base disponible según los IFRS, pero no una que sea usada en los estados financieros.
4. Asumir una elección de política de contabilidad que estaba disponible en el momento, pero que no se adoptó: La contabilidad de cobertura es el caso obvio porque requiere designación formal al inicio y no puede ser aplicada después del evento. Si bien puede parecer que la MDA es la misma que como si los IFRS hubieran sido aplicados de la manera adecuada, Ud. no puede estar seguro debido al riesgo de aplicación selectiva.
5. Aplicar una base de medición o reconocimiento que los IFRS no permiten: Aparte de la primera categoría arriba, esta es quizás la fuente más común de ajustes. Los ejemplos incluyen costos de arrendamiento sobre una base de caja, inventario sobre una base de último-en-entrar-primero-en-salir, o reconocer todo el valor a-la-fecha-del-otorgamiento de la opción en acciones en el año del otorgamiento, más que durante el período de consolidación del otorgamiento.
Ajustar por transacciones o eventos hipotéticos
6. Incluir ingresos y gastos por transacciones o eventos que no ocurrieron: Este es el tema de la decisión del Comité de Interpretaciones. Los ejemplos que analizaron incluyen utilidades como si la pandemia no hubiera ocurrido, o como si una adquisición hubiera ocurrido al comienzo del año. Aquí hay alguna superposición con la segunda categoría – uno podría argumentar que el retorno esperado sobre las inversiones también refleja algo que nunca ocurrió.
Esas categorías son solamente nuestra guía para ayudarle a que Ud. entienda los ajustes. Nuestras descripciones son breves, las categorías pueden no ser mutuamente excluyentes, y no son las usadas en el IFRS 18. No obstante, pensamos es una manera útil para ilustrar a los inversionistas la profundidad de los ajustes que las MDA del IFRS 18 (y las métricas de utilidades ajustadas existentes) pueden cubrir.
La conciliación del IFRS 18 siempre le llevara desde la MDA de vuelta hacia un subtotal IFRS. Lo que difiere es la naturaleza del elemento de conciliación. En la primera categoría es un ingreso o gasto identificable medido tal y como los IFRS lo requieren, de manera que Ud. puede juzgar cada elemento por sus méritos. En las otras cinco es una parte de un elemento de los IFRS determinada por la administración, la diferencia entre las dos maneras de medición u oportunidad son la misma cosa, o incluso una cantidad sin transacción que la respalde.
Dos tipos de representación fiel
El razonamiento del Comité de Interpretaciones se basa en el concepto de representación fiel. Una medida que use una base de medición que-no-es-IFRS para un elemento particular puede representar fielmente el punto de vista que la administración tiene sobre el desempeño, siempre y cuando haga lo que la administración dice que hace, y se hacen las revelaciones requeridas. Sin embargo, en este contexto, la representación fiel no dice acerca de si una medida es buena o mala. El IFRS 18 no aplica restricción a lo que puede ser una MDA, por muy flagrantes que los ajustes puedan parecer a los inversionistas.
Ser fiel a la definición de la administración no necesariamente es ser fiel a la economía
Si la medida representa fielmente la economía subyacente es una pregunta diferente. Por ejemplo, suponga que una compañía decide que para su métrica ajustada de las utilidades medirá el gasto por compensación basado-en-acciones usando el valor intrínseco, más que el valor razonable de las acciones y opciones otorgadas. Esto no resultaría en eliminar el gasto en su totalidad, tal y como algunas compañías lo hacen (un ajuste de la primera categoría). En lugar de ello, significaría reconocer el valor de las acciones otorgadas, pero asignar poco o ningún valor al otorgamiento de las opciones, dado que principalmente son emitidas al precio actual del mercado [issued at-the-money]. Esta es una política de contabilidad que difiere de los requerimientos de los IFRS – nuestra quinta categoría.
Nosotros pensamos que esta política alternativa de contabilidad de compensación basada-en-acciones es incompleta y dificulta analizar el reconocimiento parcial del gasto económico. El valor del dinero en el tiempo de una opción es real, es valioso, y principalmente es un costo para los accionistas. Cualquier medida que lo omita no puede ser un representación fiel de la economía de la compensación del empleado, lo que sea que represente fielmente acerca de la definición de la administración. Omitir completamente el gasto también es problemático, pero al menos los inversionistas saben exactamente lo que están obteniendo. No obstante, ambos de esos enfoques calificarían como MDA según el IFRS 18.
Excluir parte de un elemento – Aviva
Algunas ganancias o pérdidas IFRS están requeridas sean separadas por un estándar sobre una base especificada, con un subtotal de utilidad IFRS que incluya solo un componente. Por ejemplo, el IAS 19 separa la remedición de una obligación por pensión en el acrecentamiento de los intereses netos en un déficit o superávit por pensión, que es reportado en utilidad o pérdida, y otras remediciones que son incluidas en otros ingresos comprensivos. Sin embargo, si una compañía por sí misma divide una sola cantidad IFRS requerida, la base se convierte en la elección de la compañía y, si proporciona un subtotal que incluya solo una parte, se convierte en una MDA.
Los aseguradores son un buen ejemplo. Aviva mide sus inversiones a valor razonable a través de utilidad o pérdida y no usa la opción del IFRS 17 para llevar parte de su gasto financiero por seguros a otros ingresos comprensivos. Su principal medida de desempeño que no-es-PCGA, la utilidad operacional ajustada del Grupo, incluye un retorno esperado sobre las inversiones menos la reversión del descuento sobre pasivos por seguros. Las variaciones del retorno esperado sobre el activo y el efecto que los cambios económicos tienen en el pasivo son excluidos. Los IFRS no especifican ninguna de las dos divisiones.
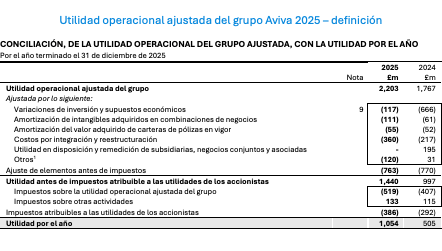
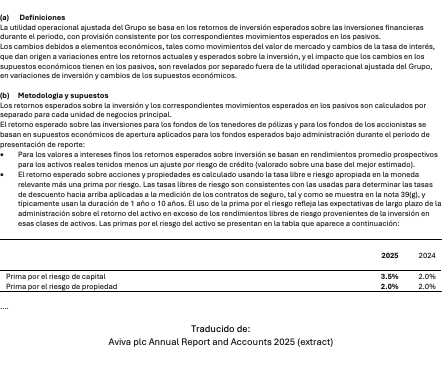
Los primeros dos ajustes en la tabla anterior son los que reflejan la división de una cantidad IFRS. Los otros son la variedad de exclusión – la primera categoría de nuestra lista. Aviva proporciona explicaciones extensas acerca de la metodologia y los supuestos, solo una parte de las cuales mostramos arriba.
Un retorno esperado establecido demasiado alto se convierte en ingresos nunca ganados
La confiabilidad y comparabilidad de una MDA que incluye ajustes de esa segunda categoría depende de cómo es determinado el componente retenido. La reversión de un descuento a una tasa establecida para un pasivo está cerca de la mecánica, mientras que un retorno esperado sobre el activo requiere decisiones acerca de la metodologia y la definición de supuestos. Si un retorno esperado se establece demasiado alto, las variaciones excluidas serán persistentemente negativas y la medida incluirá ingresos nunca ganados, lo cual está cerca de nuestra sexta categoría. Por similares razones IASB removió del IAS 19 en el año 2011 el retorno esperado sobre los activos del plan[3].
A pesar de las limitaciones, pensamos que este tipo de desagregación puede ser útil, particularmente cuando separa el efecto del supuesto o de cambios orientados-por-el-mercado que de otra manera serían combinados con un componente recurrente, y donde solo el último tiene valor predictivo[4]. Por ejemplo, suponga una compañía que aísla el efecto de los cambios en los supuestos dentro de su gasto por compensación basada-en-acciones y excluye solo ese elemento como no-recurrente, manteniendo en la medida la amortización del valor a la fecha-del-otorgamiento. La suma de las dos partes todavia corresponden al gasto IFRS, pero la desagregación puede ayudar a que los inversionistas entiendan y pronostiquen el gasto
Una medida, varios tipos de ajustes – TotalEnergies
Un ejemplo adicional muestra como varias de las categorías pueden dares en una sola medida. TotalEnergies reporta ingresos netos ajustados, la medida más ampliamente usada para comparar el desempeño de las grandes compañías petroleras. Tiene ajustes que afectan tres de nuestras seis categorías.
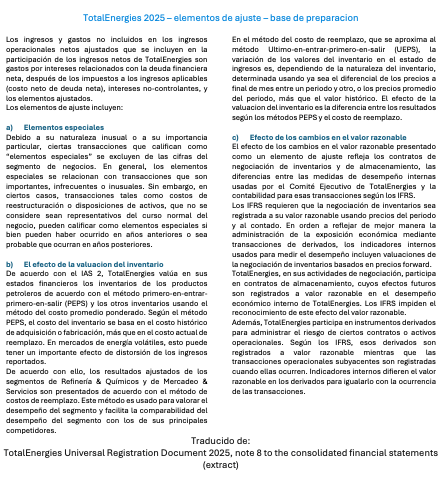
Los elementos especiales que se describen arriba son ajustes de nuestra primera categoría de MDA. Los ingresos y gastos reconocidos – ganancias y pérdidas en disposiciones de activos, cargos por reestructuración, deterioros – son retirados de la medida, pero cada uno es medido tal y como los IFRS lo requieren. En el 2025 los elementos especiales reducidos reportaron ingresos netos por $1,185m.
Una base de medición que los IFRS prohíben – adoptada para igualar con pares de los Estados Unidos
El efecto de la valuación del inventario está en nuestra quinta categoría. En los estados financieros, los inventarios de productos petroleros son medidos sobre una base de primero-en-entrar-primero-en-salir, consistente con el IAS 2. En los resultados ajustados de los segmentos de Refinería & Químicos y de Mercadeo & Servicios son medidos al costo de reemplazo, el cual la compañía dice se aproxima a primero-en-entrar-primero-en-salir. El IAS 2 prohíbe PEPS, de manera que esta es una base que ninguna compañía que reporta según los IFRS pueda usar. La razón señalada para el ajuste es comparabilidad con los principales competidores de los segmentos – ampliamente compañías de los Estados Unidos para las cuales PEPS permanece disponible según los US GAAP. El efecto redujo los ingresos netos 2025 por $610m. Hay un buen argumento de que la base de costo de reemplazo para el inventario ayuda a producir métricas de desempeño más relevantes cuando los precios de las materias primas básicas son volátiles, incluso si el método preciso por el cual es implementado es específico para la compañía y puede no necesariamente ser comparable a través del sector.
El componente ‘cambios en el valor razonable’ contiene tres ajustes separados. Los IFRS requieren que la negociación de inventarios sea medida a valor razonable usando precios al contado a final del periodo, mientras que las medidas de desempeño internas usan precios forward – una diferente base de medición, así que, nuestra quinta categoría de nuevo. La compañía también participa en contratos de almacenamiento cuyos efectos futuros son llevados a valor razonable en su desempeño económico interno, y señala que los IFRS impiden reconocer ese efecto del valor razonable. Los contratos son reales y la diferencia se revierte cuando son liquidados, pero esta también es una política de contabilidad que los IFRS no permiten. Los derivados usados para administrar el riesgo en los contratos operacionales son el tercer ajuste. Diferir la ganancia de un derivado (de manera que sea reconocido en el mismo periodo cuando el elemento fue utilizado para la cobertura) es lo que logra la contabilidad de cobertura del flujo de efectivo, lo cual parece se ubica en nuestra cuarta categoría[5].
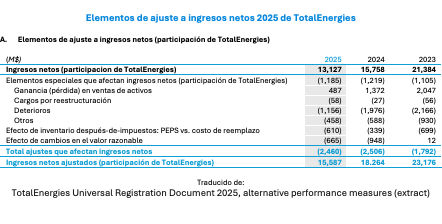
Juntas las tres líneas adicionan un gasto neto de $2,460m, dando ingresos netos ajustados de $15,587m, casi una quinta parte más alta que la cifra IFRS. Tres líneas, y detrás de ellas una exclusión y cuatro apartarse separados de la medición o el reconocimiento IFRS, sin nada en la conciliación para diferenciarlas. Sin embargo, ninguna llega a la sexta categoría, que es lo que la decisión tentativa de agenda cubre.
Los estados financieros son preparados y auditados sobre la base IFRS, y las medidas ajustadas son etiquetadas como no-PCGA, y cada elemento de conciliación es revelado. Nosotros no juzgamos acerca de la utilidad de la métrica ajustada de utilidades en este caso. Nuestro punto es acerca de lo que un lector puede hacer con la conciliación, no acerca de si la contabilidad es correcta. Sin embargo, esperamos que el IFRS 18 promoverá mejoramientos bienvenidos por muchas compañías – más explicaciones, mayor claridad en las conciliaciones, y la revelación adicional de los efectos tributarios y de los INC por cada ajuste.
Cantidades que nunca fueron ganadas o incurridas
La decisión tentativa de agenda del Comité de Interpretaciones IFRS se refiere a nuestra sexta categoría. Al comité se le pregunto si una medida que contiene ingresos y gastos que una compañía no ha reconocido, y nunca reconocerá, puede satisfacer la definición de una medida de desempeño de la administración. Tentativamente ha concluido que puede – la decisión será confirmada o enmendada después de la consulta. El punto de vista es que el IFRS 18 no restringe sobre como un subtotal es calculado[6], y el requerimiento de que una medida comunique el punto de vista de la administración respecto del desempeño financiero significa que, provisto que la administración usa la medida, es aceptable independiente de qué tan hipotética es y si es o no útil para los inversionistas.
Los ejemplos presentados al Comité son todos ellos medidas hipotéticas, pero de diferentes maneras.
- Ingresos anualizados por alquiler de propiedad, calculados mediante multiplicar el alquiler reconocido en el quinto mes por doce: Los arrendamientos subyacentes son reales, pero la cifra ajustada no es una re-medición del alquiler que el portafolio ganó; es el alquiler que el portafolio habría ganado si el último mes se hubiera aplicado todo el año, lo cual es la razón por la cual el Comité lo trata como hipotético y por lo cual lo ubicamos en la sexta categoría.
- Utilidad bruta pro forma calculada como si una adquisición hubiera ocurrido al comienzo del año: Esto recrea algo que parcialmente se parece a la vieja combinación de intereses o contabilidad de fusiones, pero aun así todavía es hipotético.
- Utilidades excluyendo los efectos de una crisis importante, tal como una pandemia: La compañía estima los ingresos y gastos que habría ganado si la crisis no hubiera ocurrido.
Todas las tres pueden tener algún uso para los inversionistas, si bien parece extraño incluir, dentro de los estados financieros, esas medidas completamente hipotéticas de las utilidades, incluso si se describen como medidas del desempeño de la administración.
Muchos de quienes respondieron a IASB sienten que esos ajustes van demasiado lejos, incluyendo los reguladores de valores, y el CFA Institute, el único grupo de inversionistas que expresó un punto de vista. IOSCO reporta que la mayoría de sus miembros tienen preocupaciones, ESMA recomienda que IASB enmiende el IFRS 18 para excluir tales medidas, y el CFA Institute pide que la decisión sea retirada y que el tema sea referido a IASB[7].
Quienes objetan claramente piensan que son MDA ‘malas’ que no deben ser presentadas en los estados financieros auditados. Hacerlo genera el riesgo de legitimar medidas que pueden engañar, más que informar. Sin embargo, hay un contraargumento válido. Una medida que no satisface la definición de una MDA probablemente no desaparece como resultado. De cualquier manera puede ser publicada, pero fuera de los estados financieros, probablemente con menos explicación, sin conciliación, sin atribuir los efectos tributarios y de los intereses no-controlantes, y sin auditoría. Mantener esas desviaciones más extremas de los IFRS fuera de la definición de MDA presumiblemente reduciría la transparencia, más que mejorarla.
Definir una MDA mala es probablemente imposible – el juicio, por lo tanto, recae en los inversionistas
Intentar definir que es un ajuste no-aceptable también es muy difícil. Por ejemplo, la desagregación del retorno esperado sobre el activo usada por Aviva, que pensamos es perfectamente aceptable (si bien, por supuesto, Ud. debe escrutar los supuestos), presumiblemente podría ser categorizada como una medida hipotética que ESMA está cuestionando. Si el valor de las inversiones cae, pero la utilidad ajustada incluye un retorno positivo ‘esperado’, la medida presumiblemente se vuelve hipotética y basada en un evento que nunca ocurrió. Lo mismo es verdadero de las ventas y utilidades del mismo almacén a moneda constante, ambas ampliamente usadas y presumiblemente hipotéticas.
Pensamos que muchas MDA pueden ser problemáticas, algunas veces completamente escandalosas, y a menudo menos útiles para los inversionistas que los subtotales que cumplen con los IFRS. Las MDA malas tampoco están confinadas a las hipotéticas – excluir el gasto por compensación basada-en-acciones, por ejemplo, cumple plenamente con los IFRS. Sin embargo, tal y como explicamos arriba, esto produce una pobre medida de desempeño que pensamos los inversionistas deben ignorar. No obstante, estamos de acuerdo con la conclusión del Comité de Interpretaciones, y con el enfoque del IFRS 18 de no intentar una categorización de las MDA entre ‘buenas’ y ‘malas’. Eliminar de los estados financieros el subconjunto de MDA ‘malas’, haciéndolo mediante estándares de contabilidad, sería útil, pero no es práctico.
Nuestra principal preocupación es como los inversionistas interpretan las MDA, más que si satisface la definición del IFRS 18. Ubicar una medida en los estados financieros auditados no significa que sea útil, o que represente fielmente el desempeño. Simplemente significa que la administración afirma que la usa, y que se proporcionaran ciertas revelaciones. Los inversionistas deben permanecer vigilantes y escrutar la motivación y las explicaciones de las compañías por los ajustes a los elementos de los IFRS contenidos en las MDA y estar preparados para ignorar medidas que sean deficientes.
Lectura de la nota sobre la medida de desempeño de la administración
Pensamos que los inversionistas deben tratar la llegada de las MDA del IFRS 18 como un mejoramiento en la transparencia, pero ello no significa que cada MDA sea una mejor medida del desempeño que las utilidades IFRS.
Para cada elemento contenido en la conciliación de las MDA, piense acerca de a cuál de las seis categorías pertenece. Cuando la administración simplemente haya excluido un gasto IFRS, la pregunta es si el elemento es genuinamente inusual y si excluirlo mejora su punto de vista sobre el desempeño recurrente o proporciona una mejor base para la pronosticación. Cuando solo parte de un elemento es excluido, examine cómo la parte retenida es definida. Cuando una base de medición o de reconocimiento IFRS ha sido reemplazada, vaya más allá y pregunte por qué la alternativa es más relevante y si cambia de manera sistemática la oportunidad de las utilidades. El cambio de base aparece en la descripción de cómo la medida es calculada, más que en la conciliación, de manera que léala primero.
Mire las dos declaraciones que el estándar requiere: qué políticas de contabilidad diferentes de las usadas en los estados financieros han sido aplicadas, y que esas políticas no cumplen con los IFRS. Si aparece alguna de las dos, trate con mayor cautela la MDA resultante. Ignore por completo la medida si Ud. piensa que no representa fielmente el desempeño, incluso cuando el resto del mercado se base en ella – si bien el uso extendido de una medida menos relevante vale la pena ser conocido, dado que puede afectar cómo el desempeño de la compañía es entendido por otros inversionistas.
Las MDA pueden resultar en desagregación adicional bienvenida
Las MDA también pueden contener mucha información útil, que es la razón por la cual previamente le hemos dado la bienvenida a este aspecto del IFRS 18. Una métrica ajustada es particularmente útil cuando proporciona desagregación adicional, o cuando aplica una metodologia que puede ser mejor que o complementa los IFRS. Además, la atribución de los efectos tributarios y del interés no-controlante a cada uno de los elementos de conciliación le permite a Ud. elaborar la medida de ganancias que Ud. quiere, más que aceptar una que le den.
Las MDA generalmente tienen más para ofrecer en la valoración de como un negocio se ha desempeñado que en pronosticación y valuacion. Esto no es para decir que sean irrelevantes para la valuación – excluir la amortización de los intangibles adquiridos es un ajuste sensible cuando se calculan los múltiplos del valor de la empresa. No obstante, un ajuste que le ayuda a Ud. a juzgar el desempeño de un negocio puede ser el punto de partida equivocado para un pronóstico, de manera que para la pronosticación y la valuacion nos ceñiríamos estrechamente a las cifras IFRS[8].
Perspectivas para los inversionistas
- Para cada ajuste establezcan si un elemento ha sido eliminado, parcialmente eliminado o vuelto-a-ser-medido. Un elemento eliminado puede ser juzgado por sus propios méritos; una diferencia de medición solo puede ser aceptada o rechazada en su conjunto.
- Cuando una medida de desempeño de la administración IFRS usa una base que no cumple con los IFRS, ese hecho tiene que ser señalado. Miren la declaración y evalúen los méritos de la diferencia de política.
- Llevar esas medidas a las notas auditadas mejora la revelación y adiciona disciplina, pero no hace que el subtotal que representa engañosamente el desempeño sea informativo.
- Una medida puede representar fielmente la definición propia de la administración y aún así representar engañosamente la economía. Pruébenla contra la economía de la transacción, no contra la descripción contenida en la nota.
- Una medida del desempeño de la administración es más útil cuando adiciona desagregación o cuando muestra como la administración dirige genuinamente los negocios. Una MDA usualmente es menos útil cuando la administración se aparta de las bases de medición exigidas por los IFRS, o incluye transacciones o eventos hipotéticos.
[1] El Comité de Interpretaciones de los IFRS proporciona ‘decisiones de agenda’ aclaratorias que están diseñadas para resolver preguntas del profesional en ejercicio y promover la aplicación consistente de los IFRS.
[2] IFRS Interpretations Committee tentative agenda decision, ‘Management-defined Performance Measures—Hypothetical Income and Expenses (IFRS 18)‘, published June 2026.
[3] Cuando desarrolló el borrador para discusión publica que llevó a las enmiendas del 2011, IASB rechazó el enfoque del retorno esperado porque no podría ser determinado objetivamente y podría incluir retornos más allá del valor del dinero en el tiempo. Los US GAAP todavia usan un retorno esperado sobre los activos del plan.
[4] See our article ‘Disaggregation is key to understanding performance’.
[5] Esta es nuestra lectura, más que la descripción de la compañía. TotalEnergies aplica la contabilidad de cobertura en algunos casos – sus políticas de contabilidad señalan que los cambios en el valor razonable de transacciones forward van al estado de ingresos a menos que la contabilidad de cobertura haya sido aplicada – y en relación con los derivados de tesorería dice que no eligió establecer contabilidad de cobertura a causa de problemas prácticos de documentación. Ningún pasaje aborda los derivados del contrato operacional que se describen en el elemento de ajuste.
[6] El IFRS 18 parágrafo BC357, tal y como es citado en la decisión tentativa de agenda, explica que IASB decidió no colocar restricción específica sobre cómo una entidad calcula un subtotal que es una medida de desempeño definida-por-la-administración, dado que tales restricciones pueden impedir que una entidad revele medidas que los usuarios de los estados financieros encuentren útiles.
[7] Las cartas comentario sobre la decisión tentativa de agenda se pueden encontrar en el sitio web de la Fundación IFRS.
[8] Antes hemos elaborado esos puntos. Vea ‘Disaggregation is key to understanding performance‘, ‘Don’t rely on APMs, disaggregate IFRS‘ y particularmente ‘Do not use non-GAAP metrics in equity valuation‘.

