
¿Contabilidad incompleta como base para la presentación de reportes?
Este es el Samuel’s Newsletter. Lea, analice, comente y comparta con sus amigos y relacionados. Exprese su opinión, máxime si no está de acuerdo conmigo o tiene otras perspectivas.
Por Samuel Mantilla – La ejecución de los ingresos ordinarios y las pricing metrics. ¿Contabilidad incompleta como base para la presentación de reportes?
En un contexto de negocios relacionados con la IA la reina de las mediciones es la ejecución de los ingresos ordinarios, también conocida como ingresos ordinarios anualizados. Con esta medición viene un nuevo conjunto de métricas basadas-en-la-fijación-de-precios.
Ciertamente es una muestra de la importancia de los ingresos ordinarios derivados de contratos con los clientes, a veces ajustados para presentarlos como una medida del desempeño de la administración.
La parte difícil es cuando la contabilidad está incompleta y los reportes financieros ya sea basan en ‘rumores’, están acompañados de ‘distracciones’ o contienen ‘espacios en blanco’ que muestran que todavía falta mucho por revelar. A la espera de estados financieros auditados que ‘llegan tarde’.
El presente artículo consta de la siguientes secciones: (1) El contexto; (2) La oferta pública inicial de Anthropic y de OpenAI; (3) Más sobre la IPO de Anthropic (y de OpenAI); (4) Explicaciones a fondo sobre las métricas basadas-en-la-fijación-del-precio; y (5) Los tokens no son convenientes para la fijación-del-precio.
El contexto
Hay cambios que se están acelerando: las métricas basadas-en-libros-de-contabilidad (books-based metrics) fueron complementadas por las métricas basadas-en-valuación (valuation-based metrics) y ahora, principalmente para los negocios relacionados con la IA, por las métricas basadas-en-la-fijación-de-precios (Pricing metrics).
Pricing [fijación del precio] es una disciplina ya tradicional, basada-en-el-valor [value-based pricing], que busca ayudar a determinar el precio más adecuado para llegar a un mercado específico.
Las pricing metrics [métricas basadas en la fijación del precio] pueden entenderse como las unidades de medida a través de las cuales se cobra un producto o servicio (p.ej., cobro por usuario, por volumen de datos, por transacción, por tiempo, etc.), ya sea: (1) de la manera tradicional o, (2) como los negocios de IA la están usando. Hay diferencias importantes. Este artículo se refiere a la segunda.
Si bien se busca que haya comparabilidad entre la información contenida en los reportes financieros, no siempre es un objetivo cuando se trata de analizar las métricas relacionadas con el desempeño financiero y, principalmente, el desempeño operacional.
Por eso no es extraño que, en el contexto de los negocios vinculados a la IA, esté emergiendo con fuerza un nuevo conjunto de métricas, denominadas pricing-based que buscan mostrar la eficiencia del resultado operacional: los ingresos ordinarios, por un lado, y los costos/gastos/desembolsos, por el otro.
Desde la perspectiva tradicional el problema es que se tiene la costumbre de comparar las empresas o entidades como tales, mientras que en los negocios relacionados con la IA a veces se usan medidas de la empresa, mientras que en otras se usa la de un segmento y en otras la de una actividad.
La oferta pública inicial de Anthropic y de OpenAI
El 17 de octubre de 2026 Francine McKenna y Olga Usvyatsky publicaron un artículo conjunto que titularon Reality Check: What can and can’t be said about revenues at OpenAI and Anthropic. Our deepest dive yet into revenue recognition issues for OpenAI and Anthropic [Verificación de la realidad: qué se puede y qué no se puede decir acerca de los ingresos ordinarios de OpenAI y de Anthropic. Nuestro examen más exhaustivo hasta la fecha sobre los problemas de reconocimiento de ingresos ordinarios de OpenAI y de Anthropic].
Su análisis, ampliamente documentado principalmente con reportes periodísticos y referencias a guías sobre los US GAAP se centra en los ‘ingresos ordinarios anualizados’ [annualized revenue (ARR)], una métrica que señalan no-es-USGAAP pero que, de alguna manera, intentan explicar a la luz de los US GAAP y las ‘costumbres’ asociadas a éstos, principalmente la comparabilidad, así como lo relacionado con control, principal y agente.
Dejan claro que:
- El reconocimiento de ingresos ordinarios brutos vs. netos según los US GAAP y la construcción de una métrica de ingresos ordinarios anualizados no-USGAAP, son cuestiones distintas. Les preocupa que los reportes periodísticos se basen en ‘conversaciones con personas familiarizadas con esos asuntos’ [‘rumores’], pero no hagan parte de los estados financieros auditados.
- Hay diferentes enfoques para el reconocimiento de los ingresos ordinarios, siendo el principal la diferenciación entre brutos y netos, pero reclaman que esta última diferenciación no siempre se realiza aplicando los US GAAP.
- Profundizan en las prácticas relacionadas con el reconocimiento de los ingresos ordinarios aplicadas por OpenAI, Microsoft, Anthropic y Uber, basándose en los registros ante los reguladores.
No extraña, por lo tanto, su afirmación de que:
“Las tasas de ejecución de los ingresos ordinarios anualizados [annualized revenue run rates] deben dejar de ser reportadas… Extrapolar unas pocas semanas de actividad en la cifra de todo el año crea una impresión engañosa del crecimiento de los ingresos ordinarios, particularmente cuando los cálculos y tratamientos contables subyacentes no son transparentes”. [Traducción de SAMantilla]
McKenna y Usvyatsky hacen un aporte muy importante que necesita ser leído en detalle y a profundidad. La diferenciación que realizan entre la información periodística (así provenga de fuentes muy prestigiosas) y la contenida en los estados financieros auditados es fundamental. Lástima que esta última llegue tan tarde con relación a la primera, lo cual hace que muchas decisiones de negocios se tomen con base en lo que denominan ‘rumores’.
El 28 de octubre de 2026 McKenna y Usvyatsky, con el título de Anthropic’s S-1: We’re not quite there yet [El S-1 de Anthropic: todavía no hemos llegado del todo] ofrecieron sus observaciones preliminares (con interesantes links de respaldo) sobre la OPA de Anthropic y resaltaron la enorme cantidad de ‘espacios en blanco’ que dejaron en sus declaraciones de registro. Esos espacios en blanco muestran que la contabilidad no está completa y todavía falta mucho por revelar.
Mantuvieron sus preocupaciones por los ingresos ordinarios anualizados y resaltaron cuatro problemas de contabilidad que requieren mayor escrutinio: (1) Reconocimiento de ingresos ordinarios, incluyendo el método de brutos vs. netos; (2) Margen bruto y clasificación del costo; (3) Concentración de clientes; y (4) Presentaciones que no-son-PCGA.
Recomiendan cautela e insisten en esperar pronunciamientos oficiales de la SEC y/o que toda la información pública auditada esté disponible.
Más sobre la IPO de Anthropic (y de OpenAI)
A propósito de la Initial Public Offering (IPO) (oferta pública inicial – OPA) de Anthropic, diferentes comentaristas han llamado la atención respecto de la annual revenue run rate (ARR) [tasa anual de ejecución de los ingresos ordinarios], también conocida como ‘ejecución de los ingresos ordinarios’ o ‘ingresos ordinarios anualizados’.
Es la métrica por excelencia utilizada para medir el éxito de las startups y ahora, para los negocios relacionados con la IA.
El 22 de octubre de 2026 Aswath Damodaran publicó un artículo con el título de From Eyeballs to ARR: Buzzy Pricing Metrics and the AI Trade! The Anthropic IPO Pricing Preview [De las vistas a los ingresos ordinarios anualizados: ¡Métricas de precios de gran repercusión y el negocio de la IA! Vista previa sobre la fijación del precio de la OPA de Anthropic].
Muestra cómo la mediciones de los negocios relacionados con la IA han tenido un desplazamiento: antes, el número de visitas, ahora, los ingresos recurrentes anuales. Resalta que esta última métrica tiene ahora gran repercusión, por no decir que es la que está de moda:
“La naturaleza de las ARR, donde las decisiones sobre cómo los ingresos ordinarios son calculados (bruto versus neto) y sobre los períodos de la anualización (diario, semanal o mensual) pueden hacer una diferencia importante, ha llevado a que los inversionistas sean escépticos acerca de la comparación de esas cifras a través del tiempo y compañías. Si bien comparto algo de ese escepticismo, vale la pena recordar que el precio de los negocios jóvenes a menudo es fijado con base en métricas innovadoras, algunas con más base que otras. A finales de los años 90, el precio de las compañías dot.com fue fijado no solo con base en el número de visitantes a sus sitios web, sino por las vistas, donde Mary Meeker argumentó que el gasto en publicidad en esas compañías estaba correlacionado con el tiempo que esos visitantes gastan en los sitios web (vistas/visualizaciones) más que en el total de visitantes. En la última década, Ud. vio que el precio de las compañías de medios de comunicación social se basó en el número de usuarios y el de las compañías basadas-en-suscripción en el número de suscriptores. En este artículo, intentaré presentar la racionalidad por la cual la fijación del precio suplanta la valuacion en las compañías jóvenes y por qué esa fijación del precio casi siempre tiene que ser elaborada en métricas complejas como vistas, usuarios y ARR, más que en métricas convencionales como ganancias, valor en libros o flujos de efectivo”. [Traducción de SAMantilla].
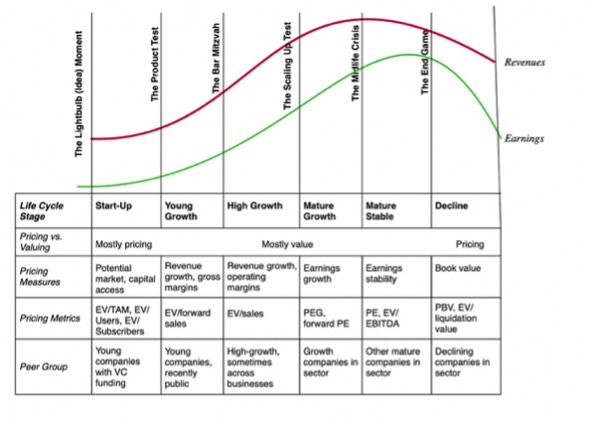
La fortaleza del análisis de Damodaran (profesor del MIT) está en que usa un enfoque del ciclo de vida de las compañías y por qué, dependiendo de la edad, se necesita utilizar diferentes métricas: unas para las compañías más jóvenes (p.ej., ARR) y otras para las establecidas (p.ej., flujo de caja positivo). En la medida en que las compañías avanzan a través del ciclo de vida, las métricas de operación van cambiando: fijación del precio [pricing] versus valuación [valuation].
La fijación del precio es una medición basada en los ingresos ordinarios (Cfr. Ingresos ordinarios derivados de contratos con los clientes), mientras que la valuación se basa en los estados financieros (Cfr. Conjunto completo de los estados financieros). Tienen en común que de alguna manera son ‘parciales’ en cuando en la práctica son ajustadas, esto es, se les añaden o eliminan algunos componentes a fin de enfatizar aspectos concretos.
Damoradan avanza en mostrar: (1) Los pasos del proceso de la fijación del precio; y (2) Dar ejemplos de métricas de fijación del precio a lo largo del ciclo de vida.
El proceso lo divide en tres pasos: (1) Estandarización del precio; (2) Comparación con compañías pares; y (3) Control por diferencias.
Los ejemplos los agrupa en una interesante gráfica que reproduzco a continuación, sin su autorización:
El 28 de octubre de 2026 Damoradan publicó otro artículo (bastante reconocido) que tituló TheAnthropic IPO Arrives: My (but not the) Anthropic Valuation! [Llega la OPA de Anthropic: ¡Mi valoración de Anthropic (aunque no *la* valoración)!.
Resalta que las 416 páginas del S-1 están llenas de ‘distracciones’ junto con información útil para quienes gustan de mostrar que las cosas están al alza, pero también para quienes prefieren mostrar las que están a la baja. Por ello hace un intento de mostrar las dos caras relacionadas con: (1) Crecimiento y composición de los ingresos ordinarios; (2) Rentabilidad operacional y neta; (3) Reinversión para el crecimiento; y (4) Riesgo operacional y regulatorio.
Destaca que el inmenso poder de computación que se requiere para la IA hace que todos los esfuerzos se centren en alcanzarlo vía fuertes inversiones, dejando en segundo plano lo relacionado con la contabilidad, la presentación de reportes y, por supuesto, la valuación.
Hace un esfuerzo interesante de valuación de Antrhopic. Incluso ofrece vínculo a su hoja de cálculo para quienes estén interesados en controvertirla, pero anota que todavía falta mucho para una valuacion definitiva que pueda recomendar a sus clientes.
Aborda otro problema complicado que percibe: el gobierno corporativo y cláusulas de restricción de venta, especialmente en lo que refiere a (1) derechos de voto diversos y complicados, y (2) la estructuración como corporación de beneficio público.
Señala que seguramente será una OPA exitosa en su captación de recursos financieros y que habrá que estar atentos a cómo evoluciona.
Explicaciones a fondo sobre las métricas basadas-en-la-fijación-del-precio
Steven Forth reside en Vancouver (Canadá), es el fundador de valueIQ.ai y líder destacado en LinkedIn en el campo de la Generative Pricing [fijación de precios generativos], dirige el Steven’s Substack, dedicado a la innovación en la fijación de precios.
El 13 de julio de 2026 publicó Agent pricing metric taxonomy. From roles and access to inputs, actions, outputs and outcomes [Taxonomía de las métricas de agentes para la fijación del precio. Desde roles y acceso a insumos, acciones, productos y consecuencias].
Deja claro que la fijación-de-precios basada en agentes y crédito necesitan un enfoque más preciso para seleccionar y combinar las distintas métricas de fijación-de-precios. En función de ello ‘desempacó’ la taxonomía para las métricas de agentes para la fijación de precios, que organiza en seis tipos de métricas:
- Métricas de rol [role]: precio por función organizacional
- Métricas de acceso [acces]: precio por disponibilidad garantizada
- Métricas de insumos [input]: precio por recursos que ingresan al sistema
- Métricas de acción [action]: precio por trabajo realizado durante la ejecución
- Métricas de productos [output]: precio por entregables producidos
- Métricas de consecuencias [outcome]: precio por resultados de negocio entregados
En su artículo explica y da ejemplos de las principales métricas y cómo se están usando en la medición de los agentes de IA. Una explicación lúcida y fácil de entender, altamente recomendada para quienes están interesados en estas cosas.
El 4 de octubre de 2026 Steven Forth, junto con Mark Stiving, intenta responder la pregunta de si Is there a role for pricing models after all? [¿Después de todo hay un rol para los modelos de fijación de precios?]. En función de ello diferencian dos modelos: (1) del valor; y (2) de la fijación del precio. Muestran que son modelos complementarios, el uno no desplaza al otro.
Otro aporte importante es que hizo el 5 de octubre de 2026 con el título de How pricing evolves across the Value Intelligence Maturity Model (VIMM). The path to adaptive value intelligence [Cómo la fijación del precio evoluciona a través del modelo de maduración de la inteligencia del valor. El camino hacia la inteligencia adaptativa del valor]. Presenta el VIMM como fruto del trabajo con sus colegas de valueIQ.
En la práctica el VIMM tiene nueve dimensiones y dejan claro que la fijación del precio es solo una de ellas:
- Actividades: ¿Qué tareas que aportan valor se realizan de manera rutinaria y a través de cuáles etapas del ciclo de vida?
- Práctica de casos de negocio: El valor específico-para-un-cliente, ¿Cómo se descubre, modela, valida, comunica y mantiene?
- Artefactos: ¿Qué objetos de valor durables y reutilizables existen y en qué estructura y formato?
- Datos de valor & pruebas: ¿Qué evidencia respalda el valor esperado y demuestra las consecuencias?
- Estrategia de fijación-del-precio: ¿Cómo el valor económico para-el-cliente es trasladado en la segmentación, las métricas de fijación-del-precio, el empacado, los niveles del precio, los anuncios publicitarios y la política de descuentos?
- Inversión: ¿Cómo los recursos son asignados, priorizados y evaluados?
- Propiedad: ¿Quién rinde cuentas, quién es responsable, a quién se consulta y quién está autorizado para decidir?
- Capacidades: ¿Qué puede la organización confiablemente hacer?
- Sistemas de administración: ¿Las capacidades del valor cómo son construidas, mantenidas, gobernadas, medidas y mejoradas?
El análisis de Stevens no se queda ahí. Se pregunta quien corre el riesgo, y avanza hacia nueva orientación sobre las ratios de captura de valor para la IA argéntica concluyendo que el riesgo de la IA, la variabilidad y la cautela de los compradores están causando una caída en las ratios de la captura del valor, porque “a más valor creado, menos valor capturado”.
El blog de Stevens es de esos que recomiendo seguir a quienes están interesados en estas cosas: llevan al detalle la implementación de los ingresos ordinarios aplicándolo en un campo que está avanzando con un ritmo asombroso.
Los tokens no son convenientes para la fijación-del-precio
Los tokens están tomando mucha fuerza en el presente. Incluso son utilizados como símbolos de participación societaria, ciertamente una nueva forma de acciones y títulos valor. Pero su uso no puede ser indiscriminado.
El 27 de agosto de 2026 Tugce Erten y Sarah Wang publicaron un artículo que titularon You are not a model. Don’t price per token. Charging per token is becoming the default for AI companies. For most AI applications, it is a mistake [Ud. no es un modelo. No fije el precio por token. Cobrar por token se está convirtiendo en la norma para las compañías de IA. Para la mayoría de las aplicaciones de IA, es un error].
Interesante cómo diferencia el uso de tokens para determinar el valor de compañías de IA y para fijar el precio de las aplicaciones de IA. Para lo primero es casi una práctica establecida (cfr.: ingresos ordinarios anualizados) pero, para las aplicaciones de IA consideran es un error:
“Cuando una aplicación fija-el-precio en función de los tokens, traslada la estructura de costos del proveedor del modelo a su relación con el cliente, vinculando así el valor del producto a una unidad cuyo costo no deja de disminuir. A partir de nuestra experiencia, suele ser un error trasladar la lógica de precios del modelo a la capa de la aplicación.
“En lugar de ello, consideramos que las compañías deben fijar-el-precio en el nivel más alto de valor que puedan medir confiablemente, atribuir y defender.
- Si Ud. vende acceso al modelo, fije el precio en tokens.
- Si Ud. convierte el modelo en trabajo útil, fije el precio en la unidad reconocible de valor, a menudo mediante créditos.
- Si Ud. entrega un resultado de negocios claro y atribuible, fije el precio en el producto”.
[Traducido por SAMantilla]
¡El precio que se fije debe ser el precio de lo que se vende! Por eso se necesita hacer que el valor sea visible.
Prácticamente en esta misma línea están los aportes de Jimmy Investor quien urge evitar las señales falsas. Para ello sugiere una guía paso-a-paso para identificar el poder sostenible de la fijación del precio en los negocios.
Toda esta temática está desarrollándose con mucha fuerza. Está cambiando las prácticas de la contabilidad y ello hace que los nuevos entendimientos sean analizados con detalle: los ingresos ordinarios anualizados y las métricas asociadas a ellos.

